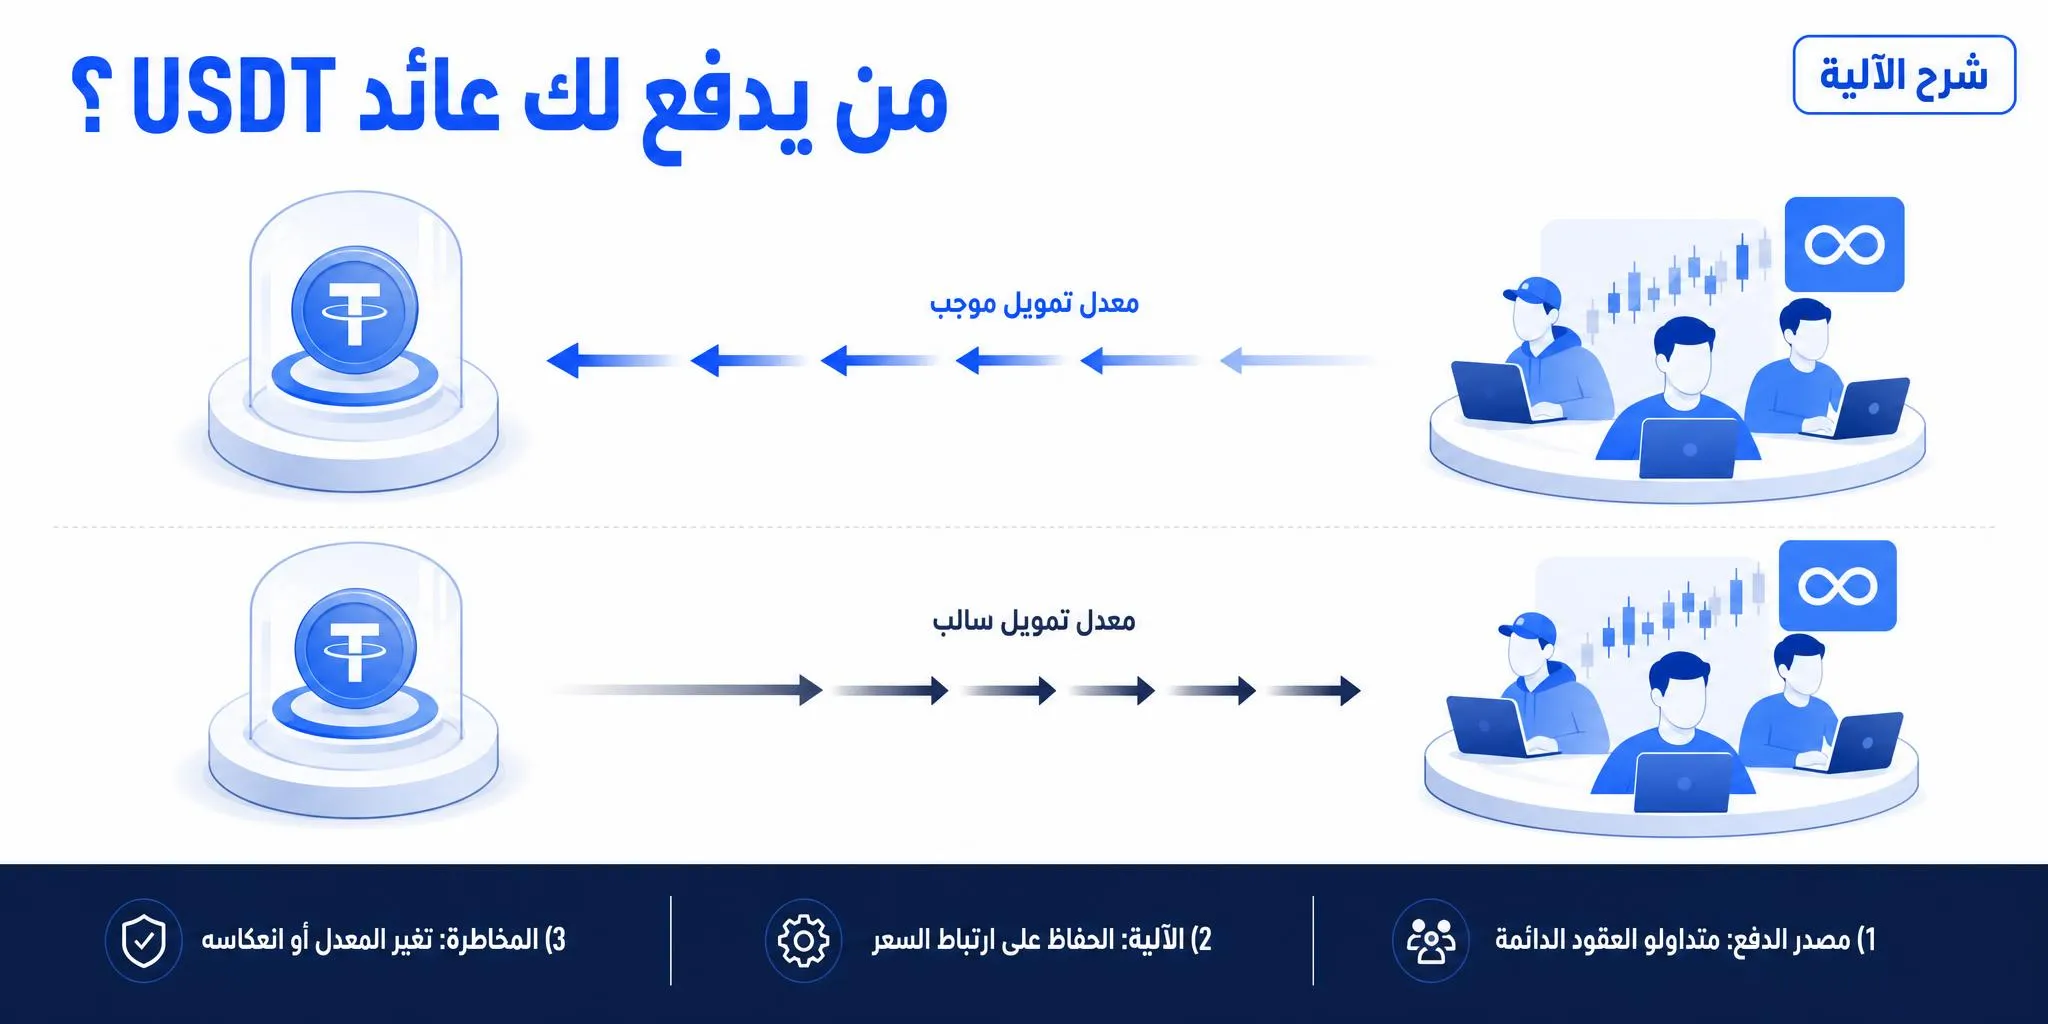
شرح تمويل المراجحة: من يدفع عائد USDT ولماذا يتغير؟
عندما تبحث عن طريقة تجعل بها عملاتك المستقرة تعمل دون عناء التداول اليومي، قد تصادف مصطلحات مثل “تمويل المراجحة” أو “استراتيجيات الدلتا المحايدة”. تبدو العبارات مطمئنة، والأرقام المعروضة مغرية. لكن قبل أن تضع أموالك، هناك سؤال جوهري يجب أن تطرحه: إذا كان هناك عائد يُدفع لك، فمن الذي يدفعه بالضبط، ولماذا؟
الإجابة المختصرة: العائد الذي تراه لا يأتي من عملة USDT نفسها، بل من متداولين حقيقيين في سوق المشتقات يدفعون رسوماً دورية مقابل الاحتفاظ بمراكزهم. إنه ليس فائدة بنكية، بل تدفق نقدي بين أطراف السوق يمكن أن يرتفع أو ينخفض أو حتى ينعكس اتجاهه بالكامل. فهم هذه الآلية هو ما يفصل بين الثقة العمياء في رقم معروض وبين القرار الواعي.
من هو الطرف الآخر؟ شرح سوق العقود الدائمة
لكي تفهم مصدر العائد، عليك أولاً أن تفهم مكانه. في سوق العملات الرقمية، يوجد نوع من العقود يسمى العقود الآجلة الدائمة (Perpetual Futures). على عكس العقود العادية، هذه العقود ليس لها تاريخ انتهاء. يمكنك فتح صفقة شراء (تراهن على ارتفاع السعر) أو بيع (تراهن على انخفاضه) وتبقيها مفتوحة لأجل غير مسمى.
المشكلة التي تحلها آلية معدل التمويل بسيطة: كيف نحافظ على سعر هذا العقد الدائم مساوياً تقريباً لسعر الأصل في السوق الفوري، طالما أن العقد لا ينتهي أبداً؟
الحل هو دفع رسوم دورية بين المتداولين أنفسهم:
- إذا كان سعر العقد الدائم أعلى من السعر الفوري (وهو الشائع في الأسواق الصاعدة)، يدفع المتداولون الذين يراهنون على الارتفاع (Longs) رسوماً للمتداولين الذين يراهنون على الانخفاض (Shorts).
- إذا انعكست المعادلة وأصبح سعر العقد أقل من السعر الفوري، تنعكس آلية الدفع: يدفع Shorts لـ Longs.
هذه الدفعة الدورية هي “معدل التمويل”. إنها ليست ربحاً خيالياً، بل مال حقيقي ينتقل من طرف إلى آخر كل بضع ساعات (عادة كل 8 ساعات). تؤكد منصات مثل OKX على أن هذه الآلية مصممة خصيصاً للحفاظ على ارتباط سعر العقد بالسعر الفوري من خلال تحفيز المتداولين على فتح صفقات معاكسة.1
أين تلتقي استراتيجيتك بالمتداول؟
الآن، أين تقف أنت كحامل لعملة USDT في هذه المعادلة؟
أنت لا تراهن على اتجاه السوق. ما تفعله الاستراتيجية (أو المنتج الذي تستثمر فيه) هو فتح صفقتين متعاكستين في نفس الوقت: تشتري الأصل في السوق الفوري (صفقة شراء Spot)، وتبيع نفس الكمية تماماً عبر عقد دائم (صفقة بيع قصيرة - Short).
ماذا يحدث لاستثمارك هنا؟ حركة السعر تصبح شبه معدومة الأثر عليك. إذا ارتفع سعر البيتكوين 5%، فستربح في صفقة الشراء الفورية، لكنك تخسر تقريباً نفس المبلغ في صفقة البيع في العقود الدائمة. صافي المحصلة من تحرك السعر يقترب من الصفر.
أين الربح إذاً؟ الربح يأتي من تلك الدفعة الدورية. لأنك فتحت صفقة بيع قصيرة (Short) في وقت كان فيه المتداولون الذين يشترون (Longs) متحمسين، فأنت تستلم منهم دفعة معدل التمويل كل 8 ساعات. هذا هو أصل كلمة “دلتا محايد”: حيادية محسوبة تجاه تحركات السعر، مع التعرض لاستلام تدفق التمويل.
مثال افتراضي: كيف يبدو الرقم الحقيقي
لنفترض أن لديك ما قيمته 10,000 دولار من رأس المال تم توزيعها بين الصفقتين (شراء فوري وبيع بالعقد الدائم). إذا كان معدل التمويل الحالي يعرض +0.01%، فهذا يعني أن المتداولين ذوي المراكز الشرائية سيدفعون 0.01% من قيمة مراكزهم للمراكز البيعية.
في هذه الحالة، ستحصل على 1 دولار عن كل 10,000 دولار قيمة اسمية للمركز خلال فترة التمويل الواحدة.
هنا تحديداً يكمن الالتباس الأكبر. قد ترى منصة تحسب هذه الـ 0.01% وتضربها في عدد مرات التمويل في السنة وتخبرك أن العائد السنوي المتوقع 109.5% أو أرقام هائلة أخرى. هذا الرقم السنوي مضلل لثلاثة أسباب:
- معدل التمويل ليس ثابتاً. إنه شديد التغير ويعتمد على مزاج السوق. ما تراه اليوم قد يصبح صفراً غداً. توضح منصة Bybit أن العوامل مثل معنويات السوق وسيولة العقد تجعل التمويل متغيراً بعيداً عن الثبات.2
- السنوية مجرد أمنية. ضرب عائد 8 ساعات في عدد مرات السنة يفترض أن يبقى الحال على ما هو عليه دون تغير، وهذا لا يحدث في أسواق العملات الرقمية.
- التمويل عن القيمة الاسمية، ليس رأس مالك. أنت تحصل على التمويل عن كامل قيمة المركز المفتوح، لكن رأس مالك قد يكون جزءاً منه فقط.
الربح الصافي مقابل الربح الإجمالي: لماذا الرقم الظاهر ليس لك
المبلغ الذي تستلمه من رسوم التمويل يسمى الدخل الإجمالي. أما العائد الفعلي الذي يصل إلى محفظتك بعد خصم كل التكاليف الخفية فهو العائد الصافي. الفرق بينهما هو مربط الفرس. لننظر في التكاليف التي تلتهم هذا العائد:
- رسوم التداول: فتحت صفقتين على الأقل (شراء Spot وبيع Futures). كلتاهما عليهما عمولة تداول.
- الانزلاق السعري: السعر الذي تراه على الشاشة ليس بالضرورة السعر الذي ينفذ عنده أمرك، خاصة للمبالغ الكبيرة أو في الأسواق المتقلبة.
- التحوط غير الكامل: قد لا تكون الصفقتان متطابقتين تماماً في القيمة في كل لحظة، مما يسبب تسرباً ربحياً صغيراً.
- تكاليف التمويل المعاكسة: إذا انقلب السوق وتحول معدل التمويل إلى سالب، فجأة أنت من سيدفع الرسوم لطرف آخر بدلاً من استلامها.
- تكلفة الفرصة البديلة: رأس المال المجمد للحفاظ على الصفقات كان يمكن استخدامه في مكان آخر.
المنتج الذكي لا يخفي هذه التكاليف، بل يخصمها ضمنياً لتظهر في صافي العائد. إذا وجدت فارقاً كبيراً بين “نسبة التمويل” المعلنة وعائد منتجك، فتذكر أن المنتج يأكل من الجهتين: يدفع التكاليف ويخصم أتعابه.
ثلاث جمل يجب وضعها في كل مكان
قبل أن نتحدث عن المخاطر، احفظ القاعدة الأهم في هذا العالم:
“اسأل من الذي يدفع العائد، ما هو التحوط الذي يصنع الحيادية، وما الذي قد يكسر هذا التحوط؟”
إن استطعت الإجابة عن هذه الأسئلة الثلاثة بثقة، فأنت تفهم ما تفعله. وإن لم تستطع، فتذكر أن الحيادية ليست عصا سحرية.
هل يمكن أن تخسر رأس المال في استراتيجية “محايدة للسوق”؟
باختصار: نعم. وصف “دلتا محايد” يقلل فقط من تعرضك لحركة السعر الاتجاهية المباشرة. إنها يزيل نوعاً واحداً من المخاطر (مخاطر الاتجاه)، لكنه يفتح الباب لأنواع أخرى قد تكون أشد قسوة. هذا هو ما لا تخبرك به معظم الشروحات عن المراجحة.
إليك المخاطر الحقيقية التي لا تلغيها استراتيجية الدلتا المحايدة:
- خطر انعكاس معدل التمويل: عندما ينهار السوق أو يتحول للخوف، يصبح معدل التمويل سالباً. ستتحول فجأة من متلقٍ للعائد إلى دافع له. بدلاً من أن تكسب كل 8 ساعات، ستدفع أنت من جيبك للمحافظة على مركزك المفتوح.
- خطر أساس العقد: الفرق بين السعر الفوري وسعر العقد الدائم قد يتسع ضدك بشكل حاد. إذا تحرك هذا الفارق ولم يعد للتوازن سريعاً، فقد تتكبد خسائر تتجاوز بكثير أي رسوم تمويل حصلت عليها.
- خطر التنفيذ والتصفية: أنت تدير مركزاً بعقد دائم برافعة مالية. إن تحرك السعر بعنف قبل أن تستطيع إعادة موازنة تحوطك، قد يتعرض جزء من مركزك للتصفية الإجبارية والخسارة. هذا ليس خطراً نظرياً، بل ميكانيزم سوق حقيقي.3
- خطر المنصة (الطرف المقابل): إن كنت تنفذ الاستراتيجية عبر منصة مركزية، فأنت تتحمل مخاطرها الائتمانية والتشغيلية. تجميد الحسابات، مشاكل تقنية، أو حتى إفلاس المنصة قد يمنعك من الوصول لأموالك أو إغلاق صفقاتك في التوقيت المناسب.
- خطر السيولة: في لحظات الذعر، قد لا تجد طلبات كافية في السوق الفوري أو في العقود الدائمة لتخرج من صفقتيك بالسعر الذي تريده. قد تضطر للخروج بخسارة أو الانتظار لمدة أطول مما تتحمل.
النتيجة: “محايد للسوق” تعني أنك استبدلت مخاطرة اتجاه السوق بسلة من مخاطر أخرى معقدة ومترابطة. لا تعني أن رأس مالك مؤمن.
من أين يأتي عائد منتج الادخار؟ التمويل ليس المصدر الوحيد
عندما ترى منتجاً يقدم عائداً على USDT، فاعلم أن مصدر العائد ليس لغزاً واحداً بالضرورة. في بعض النماذج، مثل منتج Reinforce.fi، يكون تمويل المراجحة واحداً من عدة مصادر.
قد يجمع المنتج عائده من مزيج من فرص التمويل وفروق الأسعار، بالإضافة إلى الإقراض المستقر وسيولة التخصيص عبر منصات مختلفة. ما يصل إلى محفظتك ليس “ربح تمويل” خالصاً، بل متوسط عوائد من هذه السلة، بعد خصم التكاليف والرسوم. إن أردت أن ترى كيف يمكن لهذه المصادر أن تلتقي في منتج واحد، يمكنك الاطلاع على دليلنا حول مصادر عوائد USDT الأوسع.
هذا التنويع قد يقلل من اعتماد العائد الكلي على تقلبات مزاج سوق المشتقات وحده، لكنه من جهة أخرى يجعلك معرضاً لمخاطر كل مصدر من هذه المصادر. العائد ليس ضماناً، بل نتيجة لحركة أسواق مختلفة.
إطار عملي لتقييم أي منتج يتحدث عن تمويل المراجحة
الآن، لديك خريطة كاملة. عندما تقف أمام أي منتج يعدك بعائد على USDT عن طريق “استراتيجيات السوق المحايدة”، استخدم قائمة التحقق هذه:
- مصادر العائد: هل تستطيع شرح من يدفع لي بالضبط، وبأي آلية سوقية، وليس بعبارات تسويقية؟
- المقارنة المرجعية: هل العائد المعروض قريب من متوسطات معدل تمويل السوق الحالية، أم أنه رقم ضخم لا يفسره سوى مخاطرة خفية؟
- من يدفع عند انعكاس السوق: ماذا يحدث لعائدي ورأس مالي إن أصبح معدل التمويل سالباً لأسابيع؟
- التحوط والتصفية: كيف يحافظ المنتج على حيادية الدلتا بالضبط، وما هي سيناريوهات التصفية المحتملة؟
- هيكل التكاليف: ما هي كل الرسوم التي سأدفعها أنا والمنتج (تداول، أداء، سحب)، وكيف تؤثر على صافي عائدي؟
- الشفافية: هل يمكنني رؤية دليل على المراكز المفتوحة ومصدر العائد، أم أنني أصدق رقماً على شاشة فقط؟
هذه ليست أسئلة هامشية. إنها الفارق بين وضع أموالك في صندوق أسود، وبين المشاركة الواعية في آلية سوق تفهم قواعدها.
الأسئلة الشائعة
هل يمكن أن يصبح معدل التمويل صفراً لفترة طويلة؟ نعم، في الأسواق الهابطة أو المستقرة، يختفي الحماس وتقل الفجوة بين السعر الفوري والعقود الدائمة. بدون هذه الفجوة، يقترب معدل التمويل من الصفر. في هذه الحالة، منتج يعتمد حصراً على هذه الآلية سيتوقف عن توليد عائد.
ما الفرق بين فائدة منصة الإقراض وتمويل المراجحة الفعلي؟ فائدة الإقراض تأتي منك كمقرض لطرف آخر (غالباً متداول يستخدم رافعة مالية). أنت لا تفتح صفقة تحوط، بل تسلف مالك وتنتظر السداد مع فائدة. تمويل المراجحة لا يتضمن إقراضاً، بل هو استلام لرسوم دورية مقابل الاحتفاظ بمركز تحوطي في سوق المشتقات.
هل أحتاج لرأس مال ضخم لأستفيد من تمويل المراجحة بشكل فردي؟ لتنفيذها يدوياً، ستحتاج لرأس مال كاف لتغطية رسوم التداول والانزلاق السعري وجعل العائد ذا قيمة بعد الجهد. معظم الأفراد يفضلون منتجات تنفذها آلياً لتوفير وفورات الحجم في الرسوم والإدارة. إن كنت مهتماً بكيفية عمل ذلك من محفظة تحتفظ أنت بمفاتيحها، يمكنك قراءة المزيد عن كسب العائد من USDT في المحافظ ذاتية الحفظ.
بماذا تختلف هذه الاستراتيجية عن مجرد شراء USDT والاحتفاظ به؟ الاحتفاظ بـ USDT يعرضك فقط لمخاطر الأصل نفسه (عدم فك الارتباط بالدولار، مخاطر المصدر). الدخول في استراتيجية تمويل يضيف تعرضاً لسوق المشتقات، المنصة، والرافعة المالية. تذكر أنك تستبدل مخاطرة بسيطة بسلة مخاطر أكثر تعقيداً.
لا ترضَ بمنتج لا تستطيع فيه أن تشرح لنفسك بثقة: من يدفع لي هذا العائد اليوم، وفي أي ظرف سيتوقف عن الدفع غداً. إن كان الجواب واضحاً ومبنياً على آليات سوق حقيقية وليس وعوداً، فأنت على الطريق الصحيح.
إخلاء المسؤولية
هذه المقالة لأغراض إعلامية فقط، وليست نصيحة مالية أو استثمارية أو قانونية أو ضريبية. تنطوي منتجات العملات المشفرة، والعملات المستقرة، والبروتوكولات على السلسلة، والرموز المولّدة للعائد على مخاطر، بما في ذلك إمكانية فقدان الأموال. صُمم USDRL ليكون مرتبطًا بـ USDT ومولّدًا للعائد، ولكن استقرار الربط، والعائد، والسيولة، والاستبدال غير مضمونة. قم دائمًا بإجراء بحثك الخاص، وافهم المخاطر، ولا تودع أبدًا أكثر مما يمكنك تحمل خسارته.
Footnotes
-
آلية دفع معدل التمويل بين المتداولين لحفظ ارتباط السعر في العقود الدائمة، كما هو موضح في: https://www.okx.com/en-gb/help/funding-fees-for-perpetual-contracts-faq ↩
-
العوامل التي تجعل معدل التمويل متغيراً وغير ثابت، كما هو موضح في: https://www.bybit.com/en/help-center/article/Introduction-to-Funding-Rate?category=cd60af6303161fd598 ↩
-
شرح لمخاطر انعكاس المعدل، أساس العقد، وتكاليف التنفيذ في استراتيجيات مراجحة التمويل، كما هو موضح في: https://www.kraken.com/learn/futures-trading-funding-rate-arbitrage ↩