Dari Mana Hasil Yield Funding Rate Arbitrase?
Daftar Isi
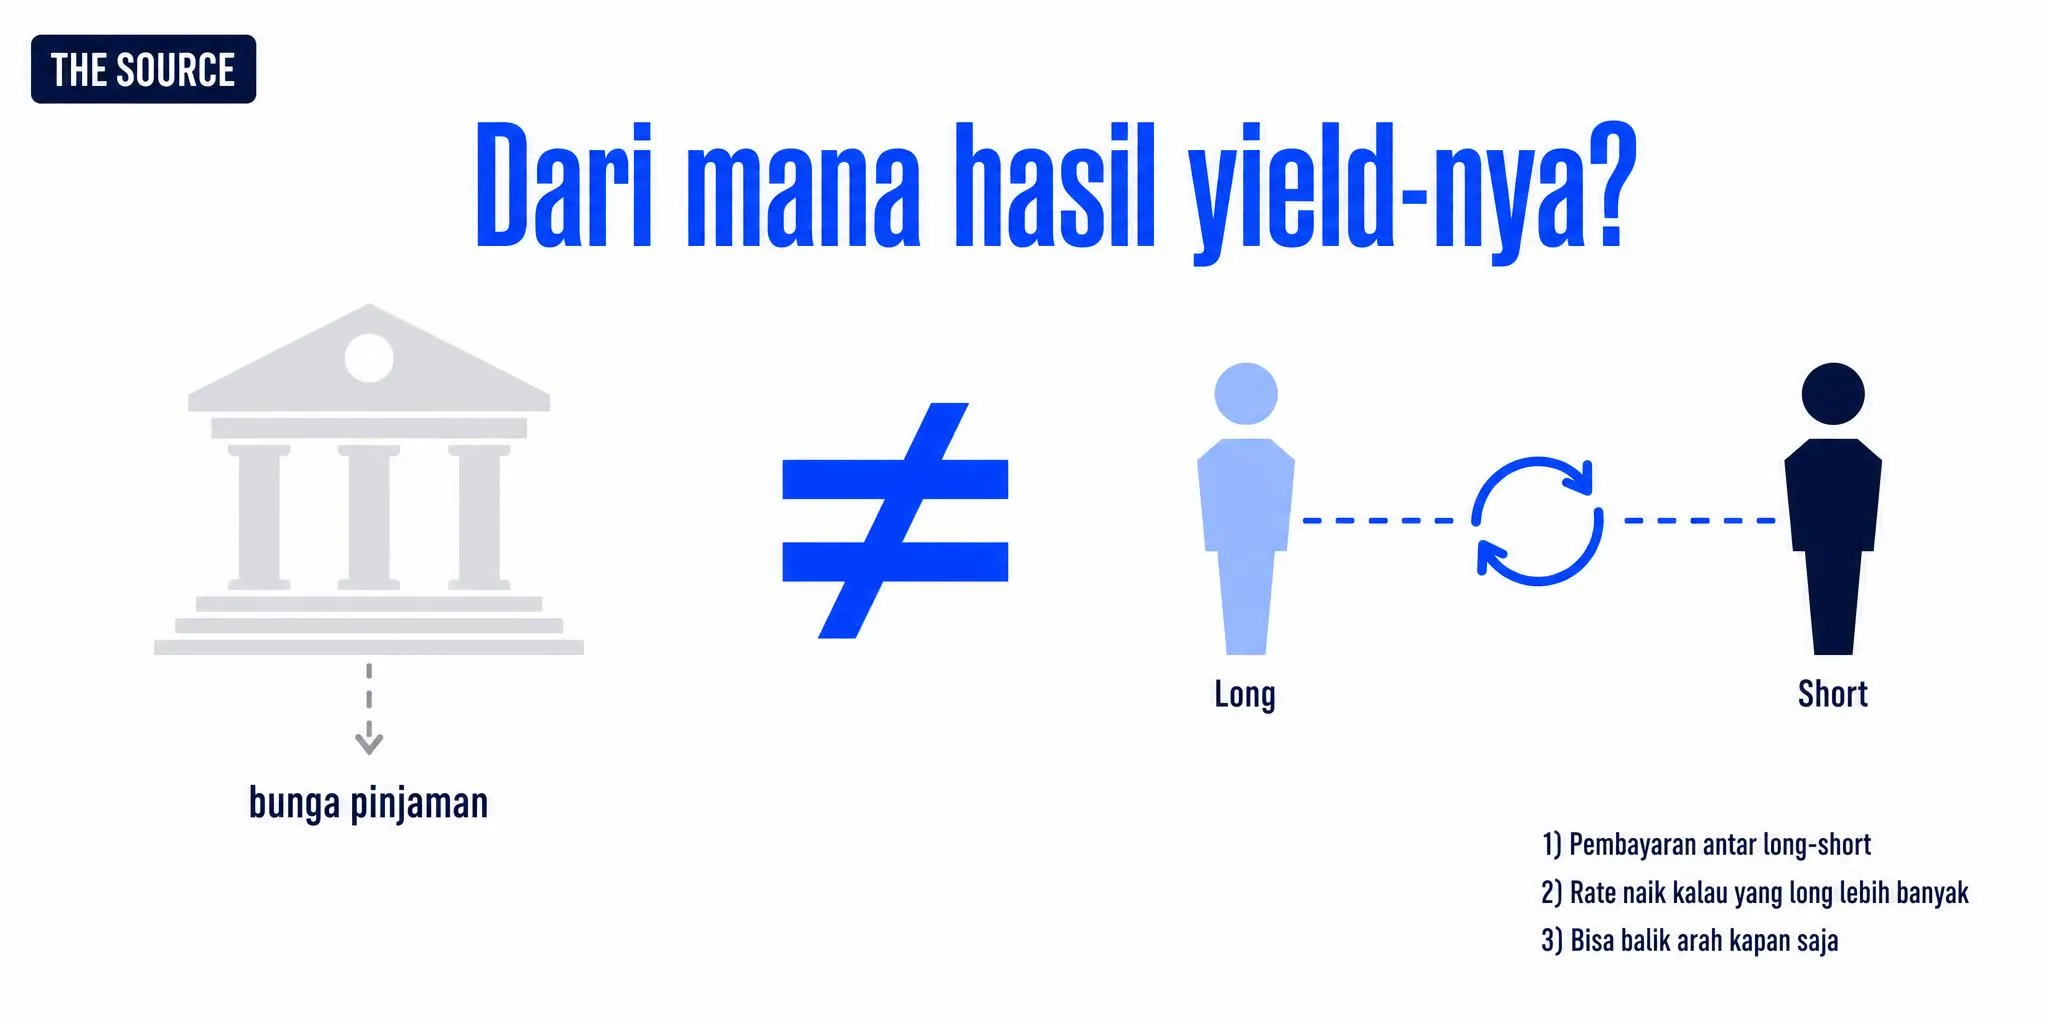
Hasil funding rate arbitrase berasal dari pembayaran antara pemegang posisi long dan short pada kontrak perpetual. USDT sendiri tidak menghasilkan bunga. Strategi dapat mencoba menerima pembayaran tersebut sambil mengurangi eksposur arah harga melalui posisi yang berlawanan.
Yang perlu dibedakan adalah funding kotor, hasil strategi setelah biaya, dan return terhadap seluruh modal. Ketiganya bukan angka yang sama.
Apa itu funding rate?
Kontrak perpetual tidak memiliki tanggal kedaluwarsa seperti futures berjangka tertentu. Mekanisme funding membantu menjaga hubungan harga kontrak dengan acuan spot melalui pembayaran berkala antarposisi.
| Funding rate saat settlement | Pembayar | Penerima | Dampak pada posisi short |
|---|---|---|---|
| Positif | Long | Short | Menerima funding |
| Negatif | Short | Long | Membayar funding |
| Nol | Tidak ada pembayaran funding | Tidak ada penerimaan funding | Tidak ada arus funding pada settlement itu |
Lihat FAQ funding OKX untuk mekanisme dan formula bursa. Jadwal berbeda antar-kontrak; jangan menganggap semuanya delapan jam.
Arah funding mengikuti rate yang berlaku. Jangan menyimpulkannya hanya dari satu tampilan harga spot versus perpetual, karena formula dapat memakai indeks, periode pengamatan dan parameter lain.
Bagaimana arbitrase menangkap pembayaran itu?
Contoh umum memasangkan kepemilikan aset spot dengan posisi short perpetual atas eksposur yang sebanding. Jika funding positif, sisi short dapat menerima pembayaran.
Perubahan harga pada dua sisi diharapkan saling mengimbangi secara mendekati, bukan dijamin persis. Harga eksekusi, ukuran kontrak, perubahan basis dan penyesuaian posisi tetap berpengaruh.
Dana yang awalnya berupa USDT juga dapat dikonversi menjadi aset lain untuk menjalankan strategi. Karena itu, deposit USDT tidak menjelaskan seluruh aset atau tempat dana digunakan.
Contoh perhitungan funding kotor
Anggap nilai posisi perpetual adalah 10.000 dolar, dan rate hipotetis +0,01% per settlement.
10.000 × 0,0001 = 1 dolar
Posisi short menerima 1 dolar untuk settlement tersebut. Ini bukan 1% dari modal, bukan bunga tetap, dan bukan return tahunan.
Jika sebuah kontrak dalam contoh memiliki tiga settlement sehari dan ketiganya tetap +0,01%, funding kotor sehari adalah 3 dolar. Kondisi itu hanya asumsi perhitungan. Rate dan nilai posisi dapat berubah; rate negatif membalik arus pembayaran.
Dari funding kotor ke hasil bersih
Berikut contoh selama sepuluh hari. Semua angka bersifat ilustratif, bukan biaya atau kinerja produk tertentu.
| Komponen | Nilai |
|---|---|
| Funding yang diterima | +30 dolar |
| Biaya transaksi seluruh pembukaan dan penutupan | −12 dolar |
| Slippage dan dampak eksekusi | −5 dolar |
| Hasil spot/perpetual gabungan selain biaya di atas | −4 dolar |
| Biaya tambahan strategi | −2 dolar |
| Hasil bersih | +7 dolar |
Asumsikan funding 30 dolar sudah merupakan seluruh arus funding periode tersebut. Jangan mengurangkan funding negatif lagi jika sudah tercakup di dalam angka net funding.
Biaya peluang modal bukan selalu tagihan tunai. Pisahkan biaya yang benar-benar dibayar dari alternatif pendapatan yang tidak Anda pilih.
Mengapa pembagi return harus seluruh modal?
Notional derivatif adalah ukuran eksposur kontrak. Modal strategi dapat mencakup pembelian spot, jaminan derivatif dan cadangan tambahan.
Jika contoh memakai 10.000 dolar untuk spot dan 10.000 dolar tambahan untuk margin serta cadangan, modal totalnya 20.000 dolar. Hasil 7 dolar berarti 0,035% untuk periode itu terhadap modal tersebut.
Ini ilustrasi pembagi, bukan rekomendasi alokasi margin atau batas yang menjamin aman dari likuidasi. Model collateral dan leverage berbeda antarplatform.
Membagi hasil hanya dengan margin kecil dapat membuat persentase terlihat jauh lebih besar dan menyembunyikan modal serta risiko yang sebenarnya digunakan.
Risiko yang tersisa walaupun disebut delta-netral
Funding berbalik. Sisi short yang sebelumnya menerima dapat mulai membayar. Mempertahankan posisi berarti arus kas bisa negatif.
Basis berubah. Selisih antara harga perpetual dan spot dapat melebar. Penutupan kedua sisi tidak selalu menghasilkan offset yang sempurna.
Margin dan likuidasi. Keuntungan di satu tempat belum tentu tersedia sebagai collateral di tempat lain. Posisi derivatif dapat menghadapi kekurangan margin walaupun strategi gabungan tampak terlindungi.
Eksekusi tidak bersamaan. Satu sisi dapat terisi sementara sisi lain gagal. Slippage dan rebalancing menambah biaya.
Risiko tempat dana digunakan. Exchange, kustodian, protokol, jaringan atau bridge dapat menambah dependensi. Token posisi di wallet tidak otomatis mengungkap seluruh eksposur tersebut.
Baca apa yang terjadi jika strategi delta-netral gagal untuk memeriksa jenis kegagalan, bukan hanya pergerakan harga.
Apa yang perlu ditanyakan kepada produk yield?
- Pasar dan kontrak mana yang menghasilkan funding?
- Rate yang ditampilkan adalah snapshot, estimasi, atau hasil historis bersih?
- Modal apa saja yang digunakan sebagai pembagi return?
- Bagaimana biaya, funding negatif dan perubahan basis dicatat?
- Bagaimana margin dipantau jika harga bergerak cepat?
- Bagaimana pengguna keluar dan apa yang dapat menunda redemption?
Label “arbitrase” tidak menggantikan jawaban tersebut. Jika produk menyebut beberapa sumber return, funding mungkin hanya salah satunya.
FAQ
Funding rate negatif artinya apa?
Pada settlement yang relevan, short membayar long. Itu membalik arus funding bagi strategi yang mempertahankan short.
Apakah funding sama dengan bunga pinjaman USDT?
Tidak. Pembayaran funding perpetual dan bunga pinjaman merupakan mekanisme berbeda, walaupun keduanya dapat muncul dalam ekosistem produk yield.
Apakah delta-netral berarti tidak bisa rugi?
Tidak. Ia mengurangi eksposur arah harga yang ditargetkan, sementara risiko basis, margin, eksekusi dan pihak lawan tetap ada.
Bolehkah satu rate dikalikan 365 untuk memperkirakan hasil setahun?
Itu hanya ilustrasi di bawah asumsi rate tetap, bukan perkiraan hasil yang andal. Gunakan hasil bersih sepanjang beberapa kondisi pasar dan periksa modal yang menjadi pembagi.
Bagaimana membandingkannya dengan metode yield lain?
Gunakan panduan opsi penghasilan USDT. Bandingkan sumber return, kontrol dana dan jalur keluar.
Disclaimer
Artikel ini hanya untuk tujuan informasi dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Produk kripto, stablecoin, protokol on-chain, dan token yang menghasilkan yield mengandung risiko, termasuk kemungkinan kehilangan dana. USDRL dirancang untuk dipatok pada USDT dan menghasilkan yield, tetapi stabilitas patokan, yield, likuiditas, dan penukaran tidak dijamin. Selalu lakukan riset Anda sendiri, pahami risikonya, dan jangan pernah menyimpan lebih dari yang Anda mampu untuk rugi.