Funding Rate Arbitrage Explicado: De Dónde Sale el Yield
Contenido
Tenés USDT parado. Querés que rinda sin hacer trading, sin andar saltando entre protocolos, sin tener que mirar velas. Ves “rendimiento de funding rate” en una plataforma, o “estrategia delta-neutral”, y suena a que alguien encontró la forma de ganar sin riesgo. El problema es que las cosas que suenan así casi nunca funcionan como uno cree.
Acá va la respuesta corta, sin vueltas:
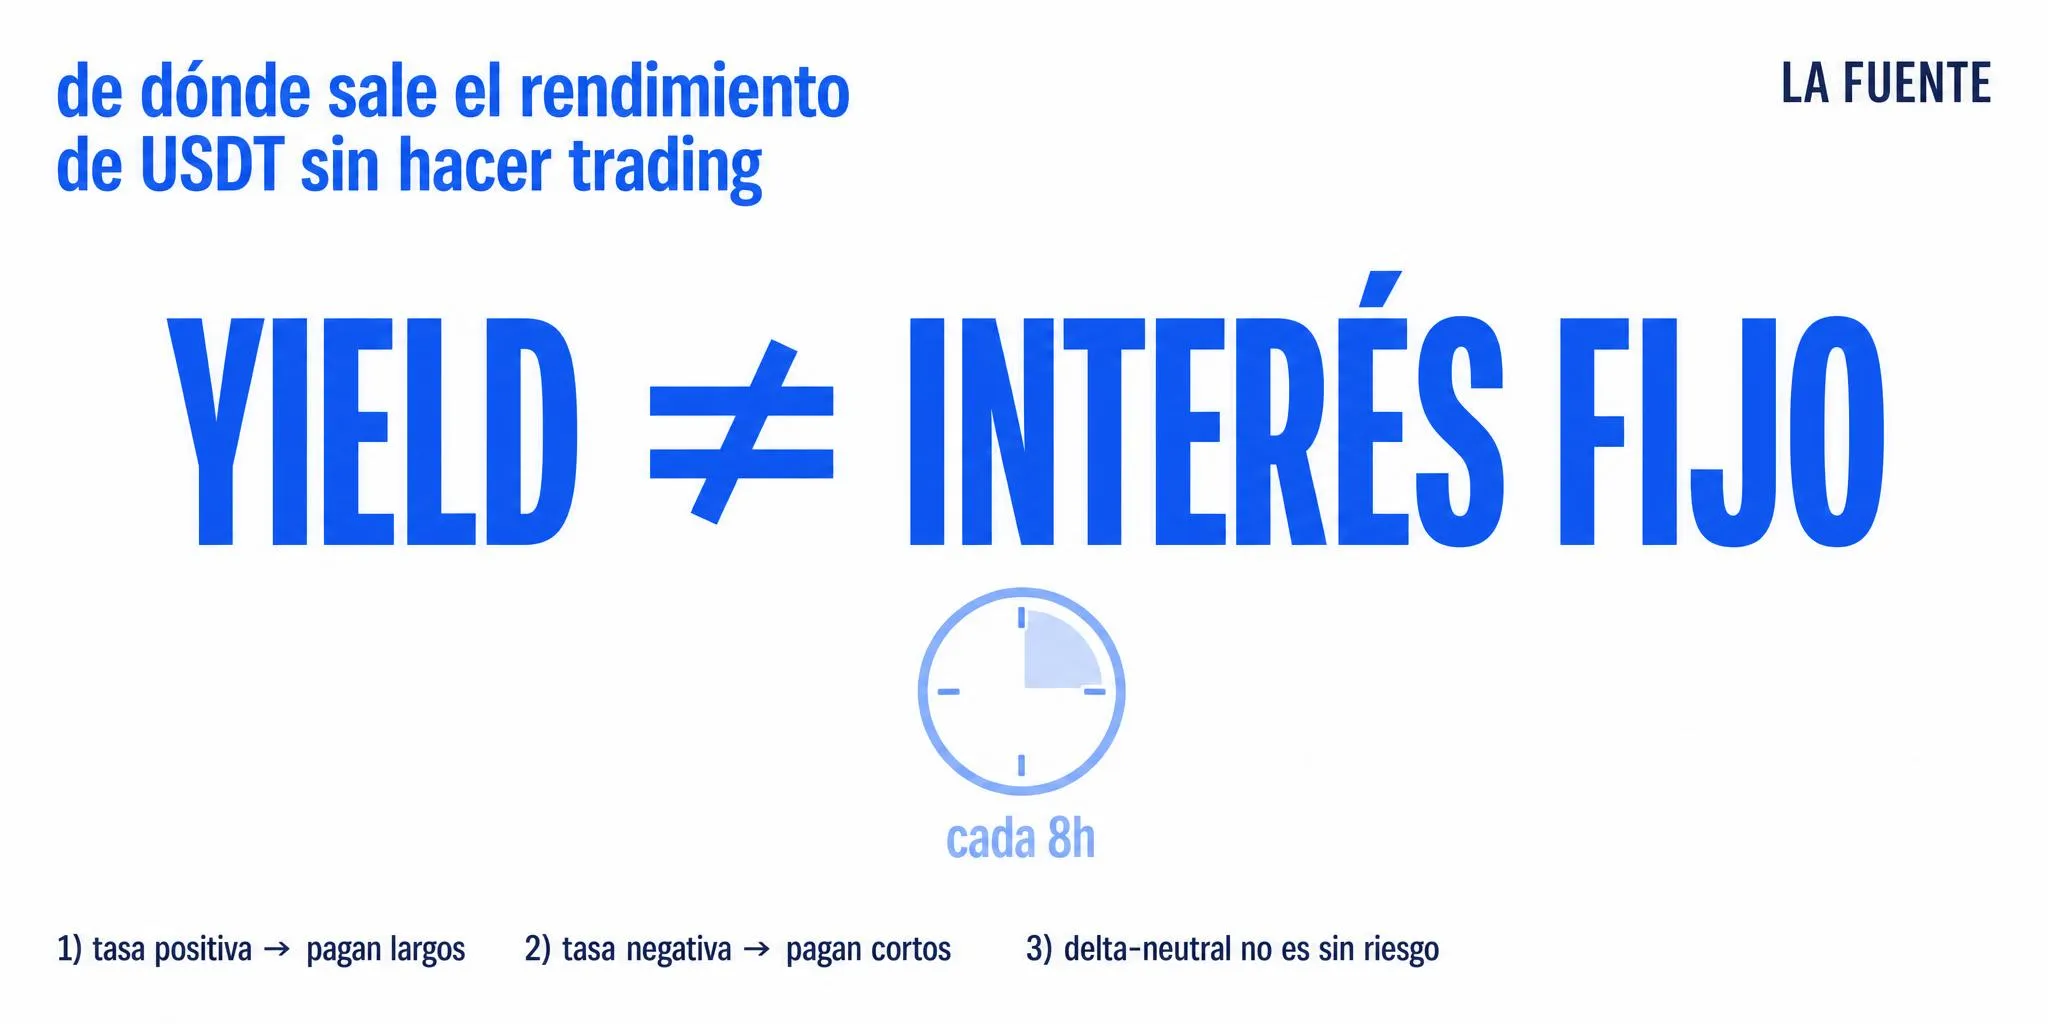
- El yield no sale del USDT. Sale de pagos periódicos entre traders en el mercado de futuros perpetuos.
- Quién paga cambia cada 8 horas. Con tasa positiva pagan los que apuestan al alza; con tasa negativa, los que apuestan a la baja.
- Delta-neutral reduce un tipo de riesgo, la exposición al precio. Pero introduce otros: la tasa puede darse vuelta, el hedge puede descalzarse, las comisiones te comen parte de la ganancia y los fees de ejecución existen.
Entender esto no es un lujo de trader avanzado. Es lo mínimo para no confundir una tasa de financiación bruta con lo que finalmente llega a tu bolsillo.
Primero lo primero: ¿qué es un futuro perpetuo y por qué existe la funding rate?
Un futuro común tiene fecha de vencimiento. Llegado ese día, el contrato se liquida y el precio del futuro y el del activo real (el “spot”) se fuerzan a encontrarse.
Un futuro perpetuo, en cambio, no vence nunca. Podés mantener la posición abierta de forma indefinida. El problema que esto genera es evidente: sin una fecha que obligue a converger, nada impide que el precio del contrato perpetuo se aleje del precio spot. Si todo el mundo quiere comprar el perpetuo, su precio va a quedar por encima del spot. Si todo el mundo quiere venderlo, va a quedar por debajo.
Para corregir ese descuadre, cada cierto tiempo —cada 8 horas en la mayoría de los exchanges— se fuerza un pago entre las dos puntas del mercado: largos (los que compraron) y cortos (los que vendieron).
Si el precio del perpetuo está por encima del spot, los que están largos le pagan a los que están cortos.
Si el precio del perpetuo está por debajo del spot, los que están cortos le pagan a los que están largos.
Ese pago obligatorio es la funding rate. No es un interés que nadie prometió, no es un premio por holdear. Es una transferencia entre traders, diseñada para que mantener el contrato descuadrado sea caro y convenga volver a alinearlo.
La mecánica concreta de quién paga a quién y cómo se calcula el pago te la explica OKX con precisión acá. Los números exactos y los parámetros varían por exchange, pero la lógica de largo-paga-a-corto o corto-paga-a-largo es universal.
¿De dónde sale entonces el yield que te muestran?
De combinar dos posiciones que se anulan entre sí.
Imaginá esto:
- Comprás 10.000 USDT de BTC en el mercado spot. Ahora tenés BTC.
- Al mismo tiempo, abrís una posición corta en futuros perpetuos de BTC por el mismo monto (10.000 USDT de nocional).
Si BTC sube 5%, tu spot gana 500 USDT, pero tu short de futuros pierde 500 USDT. Si BTC baja 5%, tu spot pierde 500 USDT y tu short gana 500 USDT. Movimiento de precio neto: cero.
Ahora mirá lo que pasa con la funding rate.
Si la tasa de financiación está en +0,01% cada 8 horas cuando toca el pago, los largos le pagan a los cortos. Vos estás corto en futuros. Cobrás. Ese pago se calcula sobre el nocional de la posición (10.000 USDT). Hacé la cuenta: 10.000 × 0,01% = 1 USDT. Un dólar. En ese settlement, por esa posición. No es plata que “generó” el USDT. Es plata que largos apalancados te transfirieron a vos porque el mercado estaba inclinado a la suba.
Ahora extrapolá ese número. Si la tasa se mantuviera constante en 0,01% cada 8 horas, serían 0,03% al día, y anualizado daría alrededor de 10,95%. Eso es lo que mucha gente ve y concluye: “mejor que un plazo fijo”.
El problema es que la tasa no se mantiene constante. Ni siquiera se mantiene positiva. Bybit tiene un artículo claro sobre esto: la funding rate es variable por diseño. Depende de la diferencia entre el precio del perpetuo y el spot en cada momento. Si el mercado se da vuelta y el sentimiento se vuelve bajista, la tasa puede pasar a negativa. En ese caso, los que están cortos pagan, y vos —que estás corto— empezás a pagar en vez de cobrar.
Anualizar un snapshot es el error de principiante más caro en este negocio.
¿Por qué la tasa varía tanto entre plataformas y entre momentos?
Dos exchanges pueden mostrar funding rates distintas para el mismo par (BTC/USDT, ETH/USDT) al mismo tiempo. Eso pasa porque la tasa la determina cada plataforma en función de la oferta y la demanda adentro de su libro de futuros.
Si en un exchange hay un exceso de demanda larga, el precio del perpetuo se va arriba del spot y la tasa sube. En otro exchange, donde el sentimiento está más equilibrado, la tasa puede ser más baja o incluso negativa.
Eso explica por qué dos productos que “usan funding rate” pueden mostrar rendimientos muy distintos en un mismo mes. Uno puede estar tomando la tasa en un exchange donde en ese momento está alta; el otro puede estar con parte del capital en un exchange donde la tasa es casi nula. O peor: la tasa puede ser alta pero en un activo de moda que después se revierte con furia.
No hay un número fijo. Hay condiciones de mercado que cambian cada 8 horas.
Delta-neutral: qué anula y qué no anula
“Delta-neutral” significa que la exposición neta a movimientos de precio del activo subyacente está compensada. Si BTC se mueve un 1%, tu portfolio neto debería moverse poco. Eso es lo que hace el combo spot-long + perp-short o sus variantes. Delta mide sensibilidad al precio, y neutral dice que está cerca de cero.
Ahora, lo que no te dice la palabra es todo lo demás.
Kraken tiene un artículo que vale la pena leer entero sobre funding rate arbitrage y sus riesgos. Ahí explica con claridad lo que muchos resúmenes omiten: delta-neutral no elimina riesgos de ejecución, de corrimiento de base, de liquidez ni de contraparte. Los cambia de forma.
Estos son los riesgos que realmente importan cuando la estrategia está corriendo:
- Rate-flip: la tasa pasa de positiva a negativa. Dejás de cobrar y empezás a pagar. Eso convierte una fuente de rendimiento en un costo cada 8 horas.
- Riesgo de base: la diferencia entre el precio del perpetuo y el spot no es constante. Podés entrar con una base favorable y ver cómo se te comprime, reduciendo lo que cobrás o forzándote a pagar.
- Costos de ejecución y slippage: al abrir el hedge pagás comisiones de trading, spread entre punta compradora y vendedora, y si el mercado se mueve rápido pagás slippage extra. Todo eso descuenta del rendimiento neto.
- Liquidación y margen: aunque estés delta-neutral, tu short en perps está sujeto a requisitos de margen en el exchange. Si un movimiento rápido te pilla con colateral insuficiente, la posición puede liquidarse parcial o totalmente. El spot mientras tanto sigue ahí, pero perdiste la cobertura justo en el peor momento.
- Riesgo de contraparte y venue: tu colateral, el USDT que pusiste en el exchange, está bajo custodia de esa entidad. Riesgo de solvencia, de congelamiento de fondos, de cambio unilateral de condiciones.
Ejemplo concreto (hipotético, no una promesa de rendimiento):
Entrás con 10.000 USDT. Ponés 5.000 en spot de BTC y abrís un short de 5.000 USDT de nocional en perps de BTC. Funding al entrar: +0,01% promedio, con suerte te paga.
Primera semana: tasa se sostiene, cobrás aproximadamente 10,5 USDT brutos (tres pagos diarios, 0,01% × 5.000 = 0,50 USDT por pago, por 7 días, unos 10,50 USDT).
Segunda semana: el mercado se da vuelta. Funding rate cae a -0,005%. Ahora vos, que estás corto, pagás 0,25 USDT por pago. Se te van 5,25 USDT esa semana. Sumale las comisiones de apertura del short y los eventuales costos de rebalanceo.
Tu rendimiento neto real en esas dos semanas puede ser mínimo, cero o incluso negativo. La tasa bruta anualizada que viste al entrar murió el día que la financiación se revirtió.
La diferencia entre yield bruto de financiación y rendimiento neto de cartera
Exagerar el número es facilísimo. Agarrás la funding rate de las últimas 8 horas, la multiplicás por 3 por día, por 365 días, y te da un APY gigante. El problema es que:
- La tasa de hoy no predice la de mañana.
- El capital que está en spot también está expuesto a costo de oportunidad.
- Las comisiones de trading se cobran en cada entrada, ajuste y salida.
- El colateral en el exchange no está generando nada mientras duerme como garantía.
- Los rebalanceos (si la estrategia los requiere) generan eventos impositivos y más fees.
El rendimiento neto de una cartera que usa funding-rate arbitrage es el ingreso bruto por financiación menos todos esos costos, neto de variaciones en la base, neto de posibles pagos cuando la tasa se da vuelta, y neto de cualquier pérdida por liquidación parcial o descalce. Esa cifra es mucho más modesta que la tasa headline, y sobre todo no es lineal: un mes puede ser bueno, dos meses después puede estar cerca de cero.
Error común: comprar el discurso sin abrir el capó
El error más repetido es creer que si el producto tiene “delta-neutral” en la descripción, el capital está quietito y protegido. No es así. Delta-neutral es una propiedad de la cartera en un instante, no un seguro.
Estos son los errores típicos que un holder de USDT puede estar cometiendo al evaluar estos productos:
- Confundir tasa de financiación bruta con APY neto. La tasa es un dato de mercado; tu rendimiento es otra cosa.
- Asumir que la tasa se mantiene positiva. Las tasas negativas existen y pueden durar semanas.
- Subestimar costos chicos que suman. Comisiones de 0,05% o 0,1% por operación parecen poco, pero si la estrategia rota posiciones cada pocos días, al cabo del año pueden representar un porcentaje importante del capital.
- Olvidar el riesgo de la plataforma donde está puesta la posición corta. Si el exchange se cae, se hackea o congela fondos, el hedge vuela y te queda el spot desnudo.
- Pensar que “no hago trading” es lo mismo que “no hay riesgo de trading”. Que la estrategia esté automatizada no la vuelve inocua. El riesgo de mercado, el riesgo de ejecución automatizada y el riesgo de fallo de diseño siguen estando.
Cómo verificar de dónde viene realmente el yield
Hay tres preguntas que podés hacerle a cualquier producto que mencione funding-rate o market-neutral como fuente de rendimiento. Si no podés contestar al menos dos con claridad, no entendés suficiente como para poner plata.
- ¿Quién está pagando el yield en este momento? Si la respuesta es “los largos” o “los cortos” según la tasa, ok. Si la respuesta es vaga, cuidado.
- ¿Qué hedge crea la neutralidad y qué activos están involucrados? ¿Está el spot en un exchange, en un protocolo, en un bridge? ¿El short está en CEX, en un protocolo onchain de perps? ¿A qué riesgos de contraparte o smart contract expone cada pata?
- ¿Qué puede romper el hedge? La funding rate que se da vuelta no rompe el hedge en sí; lo que lo rompe es una liquidación, un descalce operativo, un cambio de reglas en el venue, o una corrida que impida cerrar posiciones.
Esa mini-checklist no reemplaza una due diligence completa, pero filtra la mayoría de los productos que te venden un número sin mostrarte el mecanismo.
Si querés ir más atrás todavía —entender de dónde sale el rendimiento de USDT en general, no solo de estrategias de funding—, este artículo sigue el hilo completo.
Cuando un producto automatiza la parte pesada por vos
La realidad es que ejecutar todo esto manualmente no es para cualquiera. Requiere abrir posiciones coordinadas en exchanges, monitorear tasas cada 8 horas, manejar márgenes, rebalancear. Tiene sentido que existan productos que se ocupen de la logística.
Reinforce.fi es una opción que va en esa línea: un producto de ahorro onchain donde el usuario deposita USDT y recibe USDRL, y el sistema puede desplegar estrategias que incluyen oportunidades de funding-rate y basis, entre otras. El usuario no ejecuta posiciones, no elige pares, no rota manualmente entre venues.
Lo que sí mantiene el usuario es la custodia de la wallet. Eso cambia una variable clave: el riesgo de contraparte deja de recaer sobre un exchange centralizado y pasa a depender de contratos inteligentes y de la liquidez de redención de USDRL.
No es lo mismo, no es gratis, y no es magia.
Las estrategias subyacentes siguen expuestas a los mismos riesgos de mercado que describimos antes (rate-flip, base, ejecución), más los riesgos propios de la capa onchain: smart contract, peg de USDRL, condiciones de liquidez y timing de redención. El riesgo de ejecución automatizada y de modelo también están presentes.
Lo que cambia es quién gestiona y dónde está el colateral. Para algunos eso es una mejora material; para otros, es intercambiar un conjunto de riesgos por otro. La decisión no se toma con una tabla de APY, se toma entendiendo qué riesgos podés monitorear y cuáles no.
Si te interesa cómo funciona la mecánica de entrada, USDRL y redención, este artículo lo detalla.
Para cerrar: una regla y un próximo paso
La regla que resume todo esto es: preguntá quién paga el yield, qué hedge crea la neutralidad y qué puede romper el hedge. Si no podés contestar las tres, lo que estás viendo es una tasa, no una estrategia que entendés.
El próximo paso no es mandar USDT al primer producto que grite “funding rate”. Es tomarte 10 minutos para responder esas tres preguntas con el material que publica el producto: documentación, dashboard de backing, explicación de fuentes de yield. Si esa información no está, o está escondida atrás de un headline, ya tenés tu respuesta.
Preguntas frecuentes
¿La funding rate de futuros perpetuos es fija o variable? Variable por diseño. Cambia cada 8 horas según la diferencia entre el precio del contrato perpetuo y el spot. Puede ser positiva, negativa o prácticamente nula.
¿Es seguro poner USDT en un producto que usa funding-rate arbitrage? Depende de qué signifique “seguro” para vos. La estrategia reduce exposición direccional, pero introduce riesgos de tasa, base, ejecución, margen, contraparte y —si es onchain— smart contract y liquidez de redención. Ninguna de esas cosas es “segura” en el sentido de libre de riesgo.
¿Por qué dos plataformas distintas muestran rendimientos diferentes si ambas hablan de funding rate? Porque las tasas varían entre exchanges, entre pares, y porque cada producto puede estar ponderando de manera distinta los costos reales que impactan el rendimiento neto. También pueden estar mostrando una tasa bruta sin descontar comisiones.
¿Delta-neutral significa que no puedo perder plata? No. Significa que las ganancias y pérdidas por movimientos de precio del subyacente tienden a compensarse. Pero podés perder plata por costos acumulados, por pagar financiación cuando la tasa se da vuelta, por una liquidación parcial, por fallas de ejecución o por un descalce en el hedge.
¿Necesito saber hacer trading para evaluar un producto de este tipo? No necesitás ejecutar las operaciones, pero necesitás entender la lógica básica que explicamos acá. Si no entendés de dónde sale el pago, no podés evaluar si el riesgo que estás tomando tiene sentido para vos.
Si querés explorar un producto que se ocupa de la ejecución de estrategias de este tipo mientras vos mantenés el control de tu wallet, podés conocer cómo funciona Reinforce y qué datos de backing y rendimiento expone en tiempo real.
Descargo de responsabilidad
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los productos de criptomonedas, las stablecoins, los protocolos on-chain y los tokens que generan rendimiento implican riesgo, incluida la posible pérdida de fondos. USDRL está diseñado para estar vinculado al USDT y generar rendimiento, pero la estabilidad del vínculo, el rendimiento, la liquidez y el reembolso no están garantizados. Investigue siempre por su cuenta, comprenda los riesgos y nunca deposite más de lo que pueda permitirse perder.