Что такое арбитраж ставки финансирования простыми словами
Содержание
Вы видите продукт, который предлагает доходность на USDT, и в описании указано: «источник — арбитраж ставки финансирования». Доходность выглядит привлекательно, актив вроде бы «нейтрален к рынку», но у вас сразу возникает вопрос: кто платит? Пока вы не можете внятно ответить на этот вопрос, решение лучше отложить.
Дело в том, что доходность здесь — не проценты от кредитования или инфляции токена. Это прямые платежи от других трейдеров. И ставка может не только упасть до нуля, но и развернуться — тогда платить придётся вам. Ниже разберём механизм без самодельных скриптов и торговых терминалов: рынок бессрочных фьючерсов, логику выплат, почему стратегию называют «дельта-нейтральной» и где проходят реальные границы её надёжности.
Краткий ответ: что такое арбитраж ставки финансирования
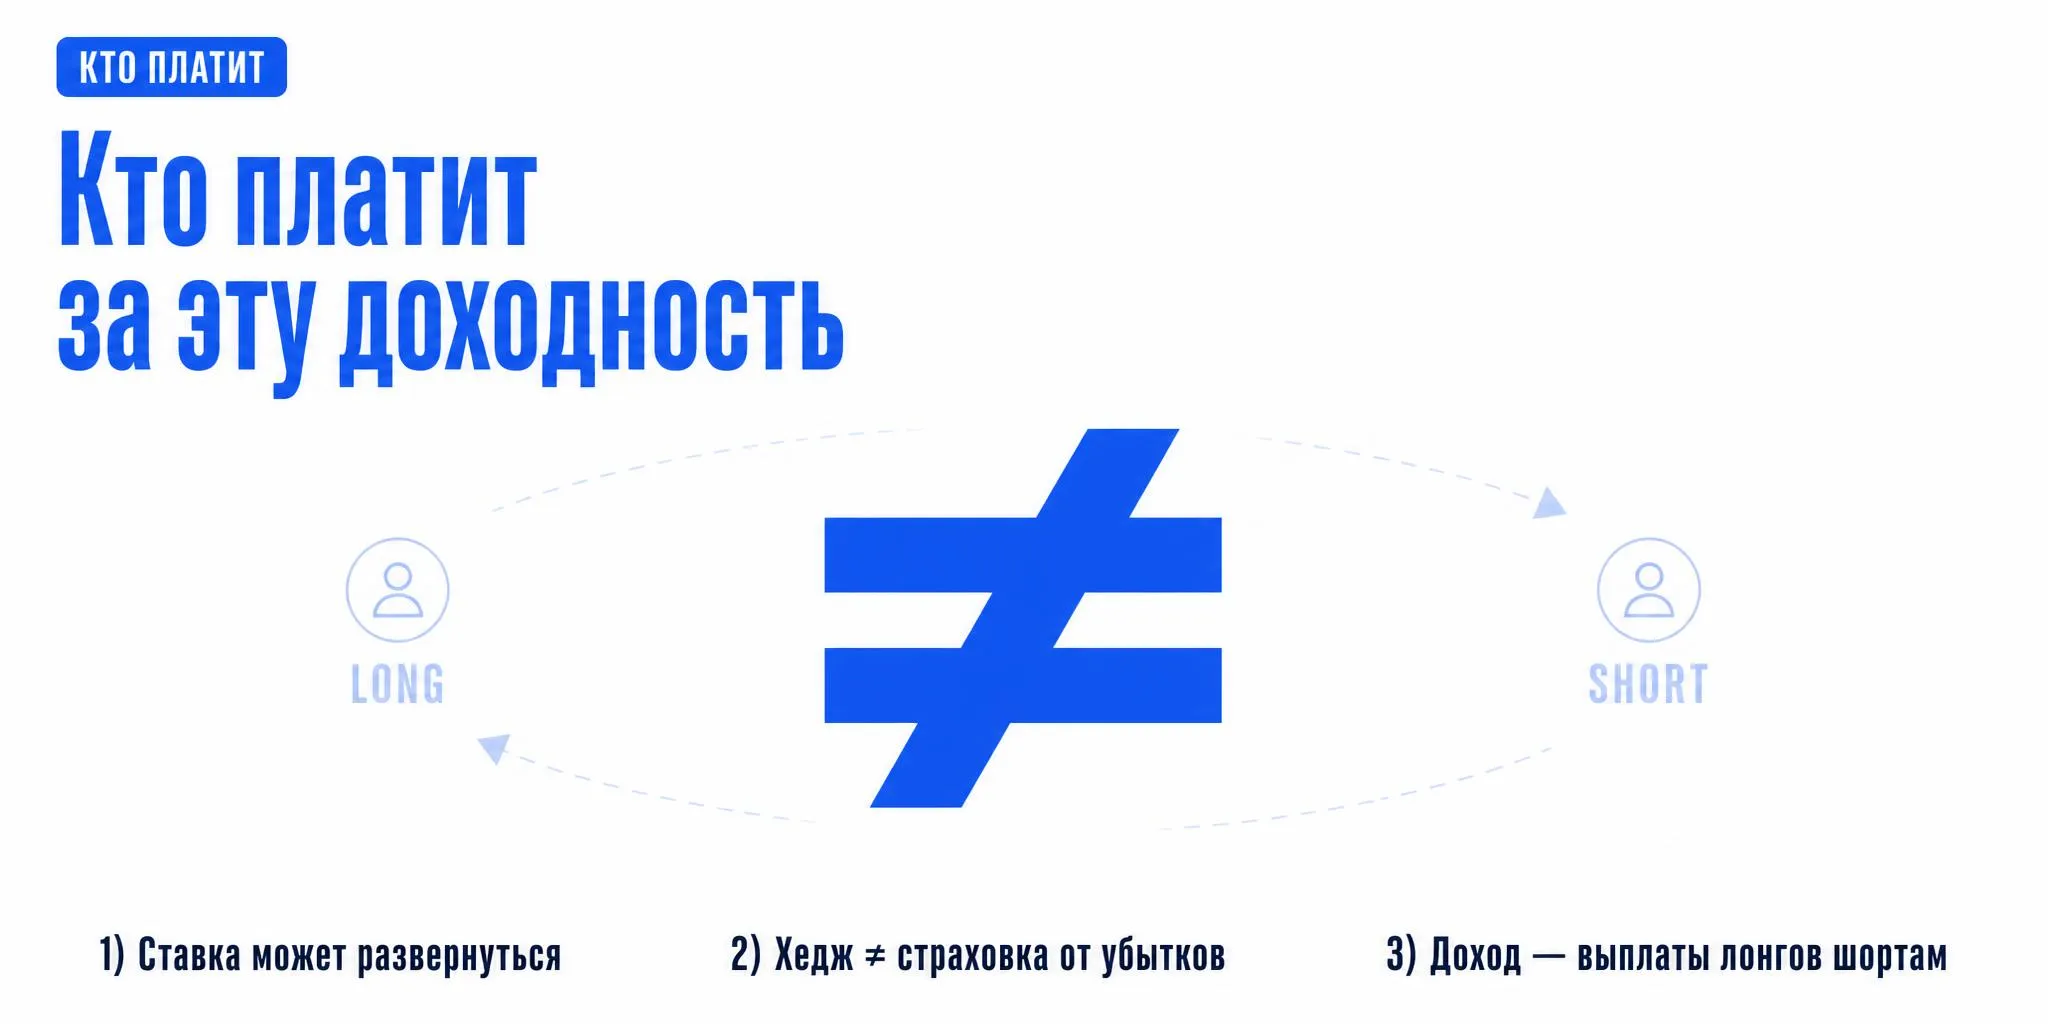
Суть стратегии можно описать тремя фактами:
- Доход — это периодические платежи между трейдерами на рынке бессрочных фьючерсов, а не проценты, начисляемые самой платформой.
- При положительной ставке длинные позиции (long) платят коротким (short), при отрицательной — наоборот. Арбитражёр старается занять ту сторону, которая получает выплаты, и одновременно открыть противоположную позицию на спотовом рынке (или другом фьючерсе), чтобы курс актива не влиял на результат.
- «Рыночно-нейтральный» не равно «безрисковый». График выплат, ликвидность, комиссии и поведение самой ставки могут превратить расчётные 15% годовых в убыток — особенно если ставка развернулась, а хедж разошёлся.
Откуда вообще берётся ставка финансирования
Представьте бессрочный фьючерс (perpetual contract). У него нет даты экспирации — вы можете держать позицию хоть год. Но без механизма привязки цена фьючерса может надолго оторваться от цены базового актива на спотовом рынке. Именно для этого и существует ставка финансирования — funding rate. Источник OKX объясняет это так: когда фьючерс торгуется выше спота, платформа заставляет тех, кто стоит в лонг, платить тем, кто в шорте, — чтобы сделать лонг менее выгодным и вернуть цену ближе к спотовой. Когда фьючерс дешевле спота, направление платежа меняется.
Это не штраф бирже. Платежи идут напрямую от трейдера к трейдеру: биржа лишь рассчитывает сумму и переводит её с одного счёта на другой.
- Положительная ставка → лонги платят шортам.
- Отрицательная ставка → шорты платят лонгам.
Выплата происходит по расписанию. Стандартный интервал — 8 часов, но при повышенной волатильности или сильном расхождении цен площадки могут сокращать его до 4 или 1 часа. Каждое начисление — это не годовой процент, а разовая сумма за конкретный период владения позицией.
Кто кому платит: один понятный пример
Допустим, вы открыли позицию на $10 000 номинала, а текущая funding rate составляет +0,01%. Размер платежа:
$10 000 × 0,01% = $1.
Если ставка сохраняется, за сутки (три 8-часовых интервала) вы получите около $3. Умножать $3 на 365 и делить на $10 000 даёт около 11% годовых. Но это теоретическая проекция, а не предсказание. Ставка пересчитывается каждый интервал и может упасть до 0,001% или стать отрицательной уже через несколько часов. Продукты, которые показывают годовую доходность на основе одного snapshot’а, рисуют цифру, которую рынок не обязан поддерживать.
Ставки меняются непрерывно — Bybit отмечает, что funding rate зависит от разницы между ценой маркировки и спотовой ценой, и разрыв может схлопнуться в любой момент.
Как работает дельта-нейтральная конструкция
Если просто открыть шорт, когда ставка положительная, то при росте цены актива убыток по позиции может многократно превысить полученные выплаты. Поэтому используют хеджирующую ногу.
Типичная схема: купить актив на спотовом рынке и одновременно открыть шорт на ту же сумму в бессрочных фьючерсах.
Что происходит:
- Рост цены приносит прибыль по спотовой позиции и убыток по фьючерсному шорту — они почти компенсируются.
- Падение цены даёт обратную картину: спот дешевеет, шорт приносит прибыль.
- Влияние движения цены на общий портфель близко к нулю — поэтому стратегию и называют «дельта-нейтральной».
Пока ставка финансирования стабильно положительна, шорт-позиция регулярно получает выплаты от лонгистов, а спот-позиция защищает от движения цены. Основной результат формируется за счёт funding-платежей.
Но есть тонкость. «Нейтральность» держится, пока обе позиции открыты и точно сбалансированы по номиналу. Как только возникает расхождение — а оно возникает всегда из-за комиссий, проскальзываний, использования разного плеча или разной ликвидности на площадках — портфель начинает чувствовать рынок.
Почему цифра на экране — это не ваш чистый доход
Одно дело — gross funding income (сумма всех начислений от ставки), другое — net return (то, что остаётся после затрат). Разница между ними часто оказывается решающей.
Что съедает доход:
- Торговые комиссии. Чтобы войти в позицию и выйти из неё, вы платите maker- и taker-сборы на спотовом и фьючерсном рынках. При частых ребалансировках комиссии могут превысить весь полученный funding.
- Спред и проскальзывание. Цена покупки на споте и цена открытия шорта почти всегда отличаются от «середины стакана». На низколиквидных парах проскальзывание в несколько десятых процента способно обнулить неделю выплат.
- Стоимость капитала и маржи. Часть USDT всегда лежит в качестве залога под фьючерсную позицию и не работает. Если продукт держит избыточный резерв под возможные движения цены, реальная доходность на весь предоставленный капитал будет ниже, чем процент от номинала позиций.
- Базис (разница между ценой спота и фьючерса). Даже если ставка платит вам, расширение базиса при входе или сжатие при выходе может дать убыток, который funding не покроет.
- Частота ребалансировки. Каждый ребаланс — это новый круг комиссий и спредов. Слишком частое перекладывание позиций способно превратить профильную стратегию в убыточную на издержках.
Практический вывод: earnings от funding надо сравнивать с полным набором издержек на конкретном временном отрезке, а не с годовым умножением одного удачного интервала.
Что именно может пойти не так
Kraken Learn выделяет несколько категорий риска для стратегий на funding rate. Соберём главные.
1. Разворот ставки (rate flip)
Рынок перегрелся — и funding rate был высоким. Вы зашли в шорт, лонги платят вам. На следующий день настроение меняется, фьючерс уходит ниже спота, ставка становится отрицательной. Теперь уже вы платите лонгам каждые 8 часов. Нейтральная конструкция защищает от движения цены, но не защищает от смены знака ставки. Более того, вы теперь платите за то, чтобы держать позицию, которую открывали ради заработка.
2. Расхождение хеджа (basis risk)
Спотовая и фьючерсная цены не всегда движутся синхронно. Спрэд между ними может временно расшириться — например, на новостях о бирже или резком движении маркетмейкеров. Портфель, который был почти нейтральным, становится чувствительным к цене. Если расширение базиса совпадает с разворотом ставки, потери идут с двух сторон.
3. Исполнение и ликвидность
На неликвидных парах или в моменты высокой волатильности заявки могут исполняться по ценам, далёким от ожидаемых. Стоп-лоссы не спасают: при резком движении проскальзывание съедает значительную часть маржи. Если одна из ног стратегии не может быть закрыта или открыта вовремя, дельта перестаёт быть нулевой.
4. Ликвидация и маржинальные требования
Шорт на фьючерсах — позиция с плечом. Если цена резко идёт вверх, нереализованный убыток по шорту растёт, и площадка может принудительно закрыть позицию. Спот при этом остаётся на руках, но «нейтральность» уже разрушена, а маржа потеряна вместе с комиссиями. Такой сценарий особенно неприятен, когда funding rate одновременно разворачивается.
5. Вендор и контрагент
Если продукт, в который вы завели USDT, размещает позиции на конкретной бирже, вы получаете не только рыночные риски, но и риски этой площадки: заморозка вывода, взлом, изменение правил. Если стратегия частично или полностью реализована через смарт-контракты, добавляется смарт-контрактный риск — ошибка в коде, эксплойт, проблема с оракулом.
«Дельта-нейтральный» — не значит безопасный
Снижение направленного рыночного риска — это не устранение риска. Стратегия меняет профиль риска, а не отменяет его. Вместо вопроса «куда пойдёт цена?» главными становятся другие:
- Какая сейчас ставка, куда она движется и почему?
- Кто выступает контрагентом по платежам и на какой площадке?
- Сколько стоят транзакции, спред и ребаланс?
- Достаточно ли ликвидности, чтобы закрыть обе ноги без существенного проскальзывания?
Запоминающееся правило, которое стоит держать в голове при оценке любого продукта с funding-rate-доходностью:
Спросите, кто платит доходность, какой хедж создаёт нейтральность и что сломает этот хедж.
Короткий блок: как это связано с Reinforce
Описанный механизм — не абстракция. Некоторые продукты, включая Reinforce, используют дельта-нейтральные стратегии на базе funding rate и базиса в качестве одного из источников дохода, а не единственного. Система может комбинировать такие возможности с другими подходами (например, кредитование или кросс-площадочное размещение), а модели на базе reinforcement learning используются для оптимизации тайминга, выбора площадки и управления хеджем. Саму доходность создаёт рынок, а не алгоритмы. Подробнее о том, как Reinforce работает под капотом, здесь. Если интересует картина в целом — откуда берётся USDT-доходность как класс, — базовый разбор есть в этой статье.
Что спрашивать у продукта, который обещает доходность на ставке финансирования
Прежде чем нести USDT в любой продукт, ссылающийся на funding rate или «рыночно-нейтральную стратегию», проверьте шесть пунктов:
- Источник доходности. Вам должны быть способны объяснить, кто платит, на каком рынке и при каких условиях поток разворачивается.
- Структура хеджа. Какая именно позиция защищает от движения цены, на каких площадках она находится и что происходит с портфелем при расширении базиса.
- Частота и условия ребалансировки. Каждое касание рынка стоит денег. Частые ребалансы могут сделать стратегию убыточной на издержках.
- Полный состав издержек. Комиссии, спред, проскальзывание и стоимость маржи. Если вам показывают только gross funding rate, а про расходы молчат — картина неполная.
- Ликвидность и redemption. Как быстро и при каких условиях продукт может вернуть вам USDT. Совпадает ли этот срок с вашим горизонтом использования средств.
- Площадки и контрагенты. Где физически находятся позиции. Если продукт ончейн, какой уровень смарт-контрактного риска вы принимаете дополнительно к рыночному.
Продукт, который не может внятно ответить на первые три вопроса, не подходит для размещения средств, которые для вас значимы.
FAQ: короткие ответы на частые вопросы
Что такое ставка финансирования простыми словами? Это периодический платёж между трейдерами, который удерживает цену бессрочного фьючерса близкой к спотовой. Когда фьючерс выше спота — лонги платят шортам, когда ниже — наоборот. Биржа выступает расчётным агентом, а не получателем этих денег.
Можно ли реально заработать на арбитраже криптовалют? Можно, но доходность переменна и не гарантирована. Периоды высоких ставок сменяются периодами, когда ставка около нуля или отрицательна. Реальный net-результат определяется не только ставкой, но и комиссиями, спредом и затратами на поддержание хеджа.
Можно ли потерять USDT в рыночно-нейтральной стратегии? Да. Потери могут возникнуть из-за разворота ставки (вы начинаете платить, а не получать), расхождения хеджа, ликвидации фьючерсной позиции, высоких издержек или проблем на площадке/протоколе. Нейтральность снижает чувствительность к движению цены, но не устраняет эти риски.
Почему ставка финансирования меняется? Она привязана к разнице между ценой бессрочного фьючерса и спотовой ценой. Когда спрос на лонг толкает фьючерс вверх, ставка растёт, делая лонг дороже. Когда рынок разворачивается и фьючерс уходит ниже спота, ставка может стать нулевой или отрицательной.
Фандинг — это дополнительная комиссия биржи? Нет. Это прямой перевод средств с одного торгового счёта на другой. Комиссии биржи за исполнение ордеров — отдельная статья расходов.
Что делать дальше
Если после этого разбора вы всё ещё видите смысл в продуктах на основе funding rate, ваша задача — не искать самую высокую ставку в моменте, а найти модель, где источник доходности, механизм хеджа и ключевые риски можно пересказать своими словами за минуту. Не получается пересказать — пропустите продукт, каким бы привлекательным ни выглядел headline-процент. Получается — идите на шаг глубже и запросите данные о net-доходности за полный рыночный цикл, а не только за бычий квартал.
Дисклеймер
Эта статья предназначена только для информационных целей и не является финансовой, инвестиционной, юридической или налоговой консультацией. Криптовалютные продукты, стейблкоины, ончейн-протоколы и доходные токены сопряжены с риском, включая возможную потерю средств. USDRL спроектирован как привязанный к USDT и доходный токен, однако стабильность привязки, доходность, ликвидность и возможность погашения не гарантируются. Всегда проводите собственное исследование, понимайте риски и никогда не вкладывайте больше, чем вы можете позволить себе потерять.