USDT Yield Source: Funding Rate Arbitrage Ki Asal Kahani
فہرست
Agar kisi USDT yield product ne bataya ke woh funding rates se kamata hai, toh pehla sawaal jo mind mein aata hai: yeh funding rate hai kya cheez, aur iska yield mujhe kaun de raha hai?
Seedhi baat: funding rate koi interest nahi jo USDT khud paida karta hai. Yeh aapko ek active market se milti hai — perpetual futures traders ki jeb se. Aap agar khud trade kiye baghair yeh earn karna chahte hain, toh kisi product ko do cheezein samjhe baghair na chunein: pehla, woh delta-neutral hedge kaise banata hai; doosra, jab rate ulti ho jaaye ya market badle toh kya toot sakta hai.
TL;DR — sabse zaroori baat pehle
- Funding rate perpetual futures market mein traders ke beech periodic payment hai — agar rate positive hai toh longs shorts ko pay karte hain.
- Delta-neutral strategy mein ek saath spot khareedna aur perpetual short karna hota hai, taake price ka movement cancel ho aur sirf funding payment bache.
- Positive funding ka matlab aap short side se payment receive karte hain — balke ulta ho sakta hai, rate palat sakti hai.
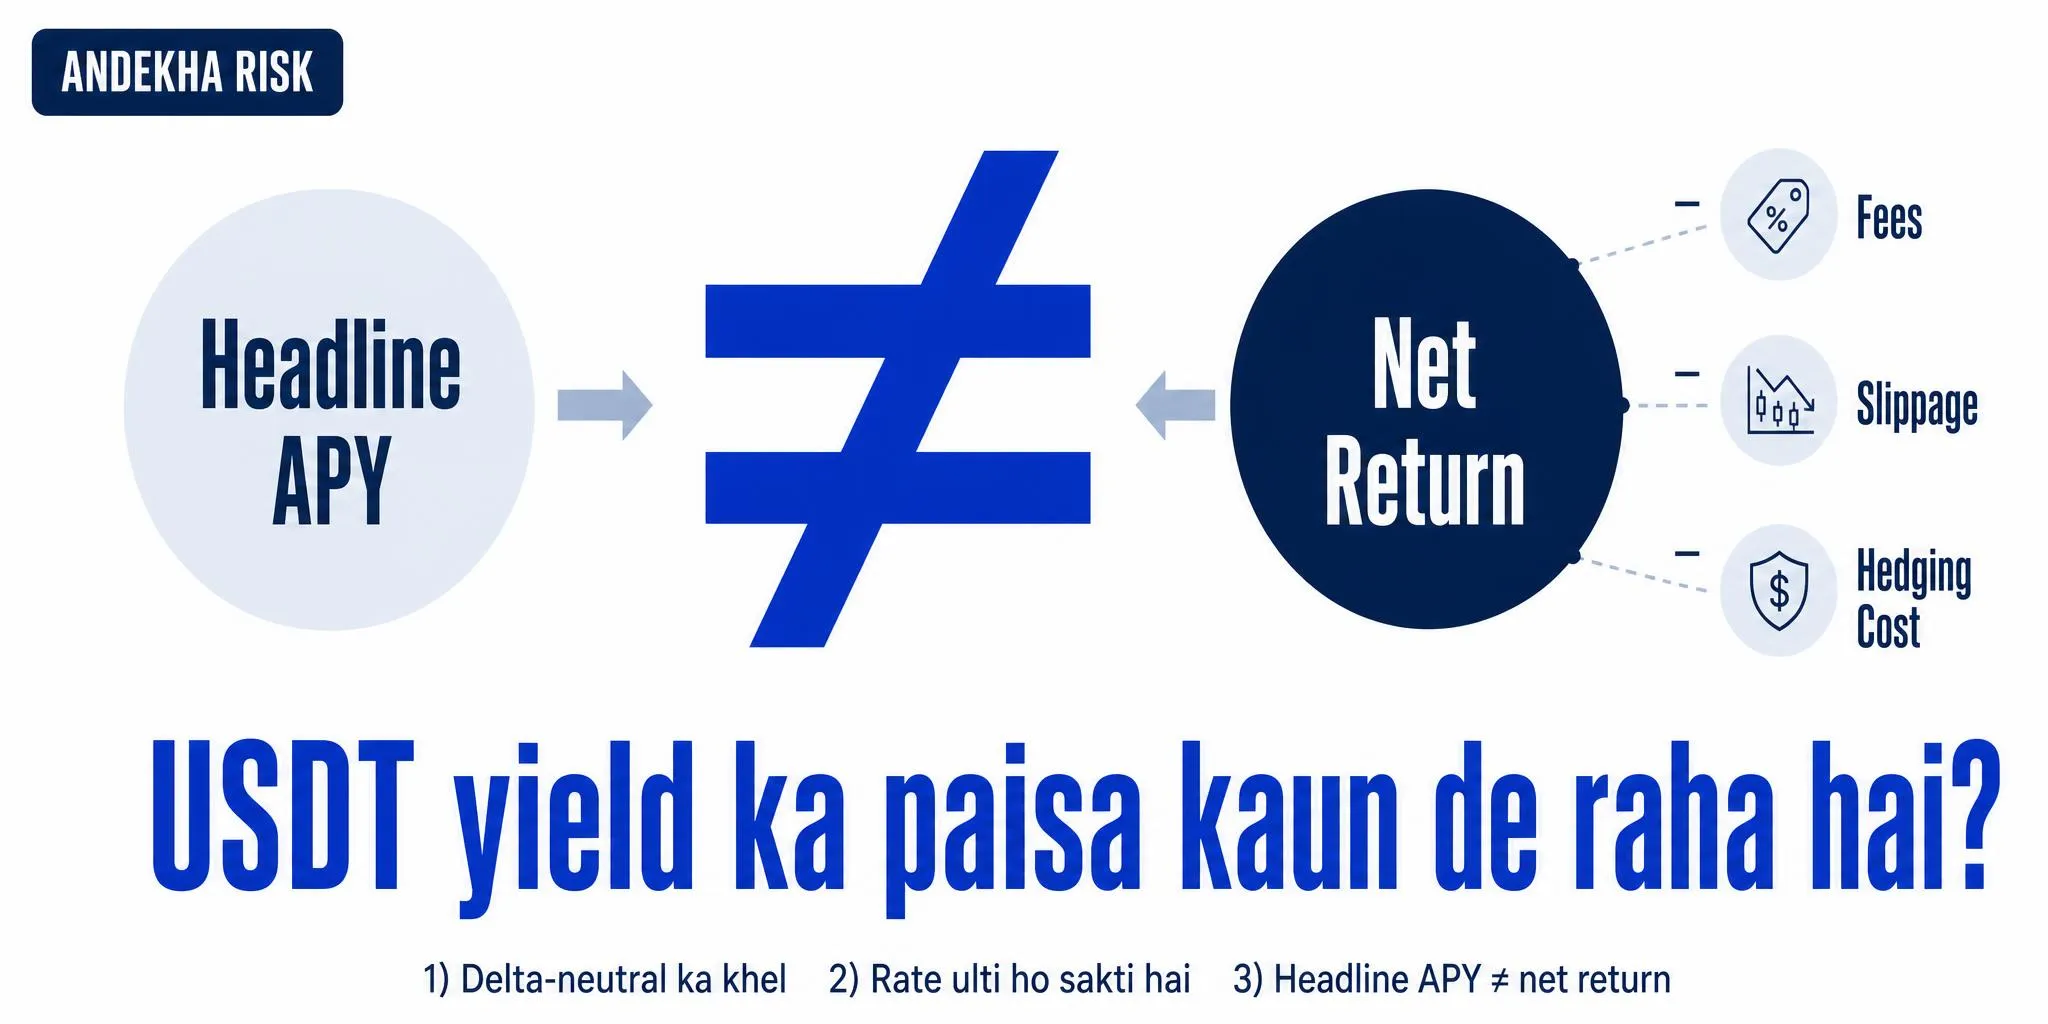
- Jo headline yield dikhti hai woh derivative ke notional par payment hai — aapki net portfolio APY nahi. Net return mein se fees, slippage, basis ka risk aur hedging cost minus honi chahiye.
Jargon chhodo: perpetual futures aasan lafzon mein
Funding rate arbitrage ko samajhne se pehle samjhiye ke yeh ‘perpetual futures’ hote kya hain.
Aam futures contract ki ek expiry date hoti hai — jaise haftey ya maheenay baad contract settle ho jaata hai. Perpetual futures ki koi expiry nahi hoti. Yeh hamesha chalte rehte hain. Iska matlab trader bina expiry ki tension ke position hold kar sakta hai.
Lekin jab expiry nahi hoti, toh perpetual contract ki price spot price se door kyun nahi bhaag jaati? Isi sawaal ka jawab hai funding rate.
Funding rate ek mechanism hai jo perpetual price ko spot ke qareeb rakhne ke liye bana hai. Agar perpetual ki price spot se upar hai — matlab zyada log leveraged longs le rahe hain — toh ek periodic payment shuru hoti hai: longs pay karte hain, shorts receive karte hain. Ye positive funding rate kehlata hai. Agar perpetual spot se neeche hai, toh payment ulti ho jaati hai — shorts pay karte hain, longs receive karte hain (negative funding rate).
Yeh payment direct trader-to-trader hoti hai. Ismein koi lending desk nahi hai. Koi bank nahi hai. Market mein jo leveraged positions hain, unke beech yeh exchange ke formula ke mutabiq settle hota hai. OKX ki documentation is settlement ko clearly define karti hai: payment aapke contract size aur funding rate par based hoti hai, exchange isko sirf collect aur distribute karta hai.
Toh jab aap funding rate arbitrage ke baare mein sunte hain, toh darasal yeh maayne rakhta hai: aap jaan-boojh kar market mein short side par khade hain, jab zyadatar log leveraged long hain — taake aap funding payment receive karein. Aap direction ki betting nahi kar rahe, balke funded hain un traders se jo leverage le rahe hain.
Yield ka paisa aata kahan se — payment ka flow
Ye samajhna sabse zaroori hai: yield koi naye USDT ki printing nahi hai. Kisi zinda insaan ki jeb se aapki jeb mein ja raha hai — woh trader jisne leveraged long position khol rakhi hai.
Market mein jab bullish sentiment hota hai, bohot saare traders leverage ke saath long hote hain. Perpetual price spot se oopar nikal jaati hai. Is imbalance ko thanda karne ke liye funding rate positive hoti hai. Ab:
- Har funding interval par (aam taur par har 8 ghante), jo trader long hai woh payment karta hai.
- Jo trader short hai woh payment receive karta hai.
Delta-neutral arbitrageur isi sentiment ke opposite khada hota hai: jab bheed leveraged long hai, arbitrageur short perp rakhta hai aur spot khareed leta hai, taake uska price risk zero ho. Ab sirf funding payments uski pocket mein aati hain.
Lekin yeh bhi utni hi tezi se ulta ho sakta hai. Agar market gira, longs ne apni positions band keen, toh sentiment bearish ho gaya. Funding rate positive se negative palat sakti hai — ab short pay karega. Funding rate variable hoti hai, fixed nahi. Aaj positive 0.01% dikh rahi hai, kal ki guarantee nahi.
Ek chhota sa hisaabi example — headline ko samjhiye
Maan lijiye aapne perpetual par $10,000 notional ki short position kholi (aur saath mein $10,000 ki spot khareedi, taake delta-zero ho). Funding rate is waqt +0.01% hai. Har settlement par aapko milenge:
$10,000 × 0.01% = $1
Agar yeh rate 8 ghante tak waisi hi rahi aur teen settlements hue, toh aapne $3 funding payment collect kar li. Ab is $3 ko agar seedha salana APY bana diya jaaye — $3 × 3 × 365 = $3,285? — toh yeh $10,000 par 32.85% ke lagbhag dikhega.
Dar-asal: $3 teen settlements ke baad aapke portfolio mein aaye. Agle hafte sentiment badla, rate 0.001% ho gayi, phir palat kar -0.005% ho gayi. Ab aap doosron ko pay kar rahe hain. Fees, slippage, rebalancing cost — ye sab upar se katega.
Maze ki baat: Jo APY aapne ek snapshot par calculate kiya tha, woh sirf usi 8-ghante ki window ke liye valid tha. Funding rates chhoot-te hain, badalte hain, palat-te hain, aur kabhi bhi flat ho sakti hain. Is liye kisi bhi product ki ad dekhte waqt “salaana APY” ko seenay se laga kar nahi baithna — poochhiye ke yeh kaunsa snapshot tha aur net return kitni hai.
Delta-neutral ka matlab risk-free nahi hai — paanch khatray
“Delta-neutral” sunte hi zehan ko lagta hai: position safe hai, kyunki price ka risk neutralize ho gaya. Ye adhoori tasveer hai. Directional risk hat-ta hai — haan, BTC $60,000 se $50,000 jaaye, spot loss hua, short profit hua, dono ka asar cancel. Lekin baaki risk waheen hain.
Kraken ke analysis mein paanch primary risks clear hain, jo aam USDT holder ke liye samajhna zaroori hai:
1. Rate-flip risk: Positive funding ka profit hai, lekin yeh har settlement par dobara calculate hota hai. Agla settlement negative aa gaya toh aap receiver se payer ban jaate hain. Sentiment palat-te der nahi lagti.
2. Basis risk: Spot price aur perp price ke beech ka farq basis kehlata hai. Aapne position close karte waqt agar basis widen ho gaya hai, toh perfect hedge nahi rahi. Perp discount par trade kar raha hai, short side ka profit spot loss se kam ho sakta hai.
3. Execution cost: Spot khareedne aur perp short kholne mein dono taraf trading fees lagti hai. Har settlement par cost bhi kat-ti hai. Agar funding rate low hai — jaise 0.001% — toh fees khud funding payment se zyada ho sakti hai, matlab yeh quarterly ya monthly basis par loss kar sakta hai.
4. Liquidation / margin risk: Short perp position ke liye aapne margin diya hota hai. Agar market badla aur aapki margin insufficient hui, toh exchange aapki position liquidate kar lega. Delta-neutral hone se leverage ka risk nahi jaata.
5. Venue/counterparty risk: Jis CEX ya DEX par aapne position kholi, uska apna counter-party aur solvency risk hai. Agar usi exchange par spot aur perp dono hain, to do positions ek hi counter-party par dependent hain.
Aap agar kisi bhi yield product ko check kar rahe hain jo kehta hai ke woh delta-neutral funding-rate strategies use karta hai, toh yeh paanch risks us product ke underlying mein maujood hain — chahe interface kitna bhi simple kyun na ho.
Aam galtiyan jo USDT holder kar sakta hai
Funding rate arbitrage ke chakkar mein kuch assumptions aisi hain jo nuqsaan kar sakti hain:
- Snapshot APY ko maanne lag jaana: Ek snapshot +0.01% dikha aur usse salana bana liya — yeh sabse badi galti hai. Agla interval rate ulti ho sakti hai, ek hi din mein.
- Delta-neutral = “kuch nahi hoga” sochna: Price risk nahi hai, haan, lekin upar wale paanch risks poore mojood hain. Agar cost structure aur execution timing kharaab hui toh profit negative ho sakta hai.
- Sab kuch ek exchange par rakh dena: CEX par spot aur perp dono rakhne ka matlab counterparty risk double ho gaya. Ek venue par depend karna single point of failure bana sakta hai.
- Net return ki jagah gross funding dekhna: Funding payment gross aayi hai. Usmein se fees, slippage, idle liquidity ki opportunity cost aur hedging ka net asar minus karke dekhein. ‘Net yield’ wahi hai jo aapke wallet mein aaye, woh nahi jo derivative par calculated hua tha.
- Rebalancing ignore karna: Market move hota hai toh position ka notional delta-neutral nahi reh jaata. Rebalance karna padta hai, jo naye fees aur naye slippage ka baais banta hai.
Checklist: kisi bhi funding-rate product ko parakhne ke liye
Ye chaar sawaal kisi yield product ki headline reading se pehle puchhiye:
- Yield kaun pay kar raha hai? Funding rate arbitrage ho, lending ho, ya basis trade — koi actual counterparty maujood hogi. Samjhiye ki likhi hui yield ki guarantee dene waala koi lender ya market-marker nahi hai.
- Hedge kaise bana aur kis par? Product kaunsa spot-perp pair use kar raha hai? Multi-venue hai ya ek hi exchange par? Execution aur rebalancing ka logic documented hai?
- Rate palatne par kya hoga? Product negative funding ya basis-widening ko kaise absorb karta hai? Kya aapka principal bhi funding pay karne lagega, ya sirf yield rukegi?
- Mere liye exit gehrai hai ya nahi? Agar aapko USDT mein wapas aana hai toh redemption, liquidity aur underlying position unwind karne mein kitna time lagega aur konsi conditions delay kar sakti hain?
Yeh checklist koi trading guide nahi hai — yeh aapka self-defense tool hai. Agar product team in sawaalon ke jawab aapko aam zubaan mein de sakti hai, toh aapne apna kaam kar liya. Agar nahi, toh headline APY se tasalli mat maaniye.
Strategy ko product mein kaun badalta hai?
Funding rate arbitrage asal mein kaafi operational hai: multiple venues monitor karna, delta-zero rakhna, rebalancing karna, settlement ke waqt position adjust karna. Agar aapke paas khud ka trading bot nahi, multi-venue account nahi, aur itna waqt nahi ke aap har 8 ghante position ki monitoring karein — yeh aapke bas ki baat nahi hai — aur nahi honi chahiye.
Isi jagah kuch products ka design aata hai. Jaise Reinforce.fi: yeh khud koi exchange ya trading terminal nahi hai. Yeh aapke USDT deposi ko underlying delta-neutral strategies (jinmein funding-rate aur basis opportunities shaamil ho sakti hain) mein allocate karne ki koshish karta hai, bina aapse position management ki demand kiye. Aap apne wallet se USDT deploy karte hain, USDRL receive karte hain, aur baqi execution, venue-selection aur rebalancing strategy layer ke through hoti hai.
Iska matlab yeh hai ke aap yield dekh sakte hain, lekin iska poori tarah source wahi hai jo humne oopar explain kiya: traders ke beech periodic payments, jo variable hain, palat sakti hain, aur guarantee nahi de sakti. Reinforce ke andar funding-rate opportunities kai yield sources mein se ek hain — saath mein lending aur cross-venue basis opportunities bhi strategy ka hissa ho sakti hain. Yeh koi “funding-rate guarantee” wala product nahi. Iska mechanism, USDRL ka redemption model aur underlying backing aap yahan explore kar sakte hain — magar pehle upar di gayi checklist zaroor apply karein.
Agar aap USDT yield ke alag-alag sources ko mazeed broadly samajhna chahte hain — sirf funding nahi, balke lending, basis trades aur platform ka economic model — toh yeh article USDT yield ke actual sources ko follow-the-money andaz mein explain karta hai.
Yaad rakhne ka formula — teesra sawaal
Funding rate arbitrage ka poora khel teen sawaalon mein sama sakta hai:
“Yield kaun pay kar raha hai, kaunsa hedge neutrality bana raha hai, aur woh hedge kab toot sakti hai?”
Agar aap yeh teen sawaal kisi bhi yield product ke baare mein nahi puchhenge, toh aap APY dekh kar guess kar rahe hain. Aur guess USDT yield mein kaam nahi aata.
Aam sawaal (FAQ)
Kya funding rate arbitrage abhi bhi profitable hai? Haan, lekin yeh market sentiment par depend karta hai — jab leveraged longs ki demand hoti hai tabhi rates consistently positive hoti hain. Sentiment gira toh rate bhi gir sakti hai ya negative ho sakti hai. Profitability fixed nahi, na hi guaranteed. Fees aur cost ke baad jo bache, wahi net hai.
Kya AI ya bot bina risk ke funding arbitrage kar sakta hai? AI ya reinforcement learning execution, timing aur venue selection ko optimize kar sakte hain, lekin woh rate-flip, basis widening, liquidation ya counterparty risk ko khatam nahi kar sakte. Optimization layer hai — risk-removal nahi.
Delta-neutral strategy mein nuqsaan kab hota hai? Jab funding rate negative ho jaaye aur aap fund karne lag jaayein. Ya phir basis widen ho jaaye aur close karte waqt hedge perfect na bache. Ya trading fees aur rebalancing cost funding payment se zyada ho jaaye. Ya exchange freeze ho jaaye. Bahot si cheezein saath mein bigad sakti hain.
USDT stablecoin hai toh kya funding rate arbitrage low-risk hai? Stablecoin ka peg risk alag hai. Delta-neutral position ka apna alag execution aur market risk hai. Yeh dono alag cheezein hain. USDT ke stable hone se funding-rate risk nahi ghat’ta.
Funding rate aur staking/lending yield mein kya farq hai? Staking ya lending yield borrower ya protocol ke through aati hai. Funding rate yield leverage traders ke periodic payments se aati hai. Dono ka source, timing aur risk alag hain. Dono variable hain, dono guarantee nahin.
Ab aage kya?
Apne aap se yeh sawaal puchhein: “Jis yield product ko main dekh raha hun, kya main uska yield source, exit condition aur tin bade risks kisi normal dost ko 2 minute mein samjha sakta hun?”
Agar jawab ‘haan’ hai aur aap upar wali checklist ke saath satisfy hain, toh product mazeed explore karne ke laayak ho sakta hai. Agar jawab ‘nahi’ hai — toh pehle samjhiye, phir decide karein.
Explore karein ke Reinforce funding-rate aur doosri strategies ko ek simple deposit experience mein kaise laata hai — aur dekhein ke kya iska model aapki checklist par khara utarta hai.
دستبرداری
یہ مضمون صرف معلوماتی مقاصد کے لیے ہے اور یہ مالیاتی، سرمایہ کاری، قانونی، یا ٹیکس سے متعلق مشورہ نہیں ہے۔ کرپٹو پروڈکٹس، سٹیبل کوائنز، آن چین پروٹوکولز، اور یِلڈ دینے والے ٹوکنز میں خطرہ شامل ہے، جس میں فنڈز کے ممکنہ نقصان کا خطرہ بھی شامل ہے۔ USDRL کو USDT سے منسلک (پیگڈ) اور یِلڈ دینے والا بنانے کے لیے ڈیزائن کیا گیا ہے، لیکن پیگ کی استحکام، یِلڈ، لیکویڈیٹی، اور ریڈمپشن کی کوئی ضمانت نہیں ہے۔ ہمیشہ اپنی خود کی تحقیق کریں، خطرات کو سمجھیں، اور کبھی بھی اس سے زیادہ رقم جمع نہ کریں جسے آپ کھونے کے متحمل ہو سکیں۔