Funding rate arbitrage là gì? Ai thực sự trả tiền lời cho bạn
Nội dung
Bạn thấy một sản phẩm USDT quảng cáo lợi nhuận hai con số, có nhắc đến “delta-neutral” hay “tận dụng funding rate.” Nghe có vẻ kỹ thuật và đáng tin cậy. Nhưng câu hỏi thực sự không nằm ở con số phần trăm — mà nằm ở chỗ tiền lời đó từ đâu ra, ai đang trả cho bạn, và điều gì có thể khiến nó biến mất chỉ sau một kỳ thanh toán.
Đây là câu trả lời ngắn gọn: Lợi nhuận từ funding rate không phải là lãi suất do USDT tạo ra. Nó là dòng tiền định kỳ giữa hai nhóm trader trong thị trường hợp đồng tương lai vĩnh cửu (perpetual futures) — bên long trả cho bên short, hoặc ngược lại. Một chiến lược delta-neutral có thể “bắt” dòng tiền này bằng cách nắm giữ hai vị thế trái chiều, khiến biến động giá thông thường tự triệt tiêu. Nhưng “delta-neutral” không có nghĩa là không rủi ro. Tỷ lệ funding có thể đảo chiều, chi phí thực thi có thể lớn hơn khoản funding nhận được, và một cú thanh lý bất ngờ vẫn có thể xảy ra nếu vị thế phái sinh không được quản lý chặt.
Funding rate là gì?
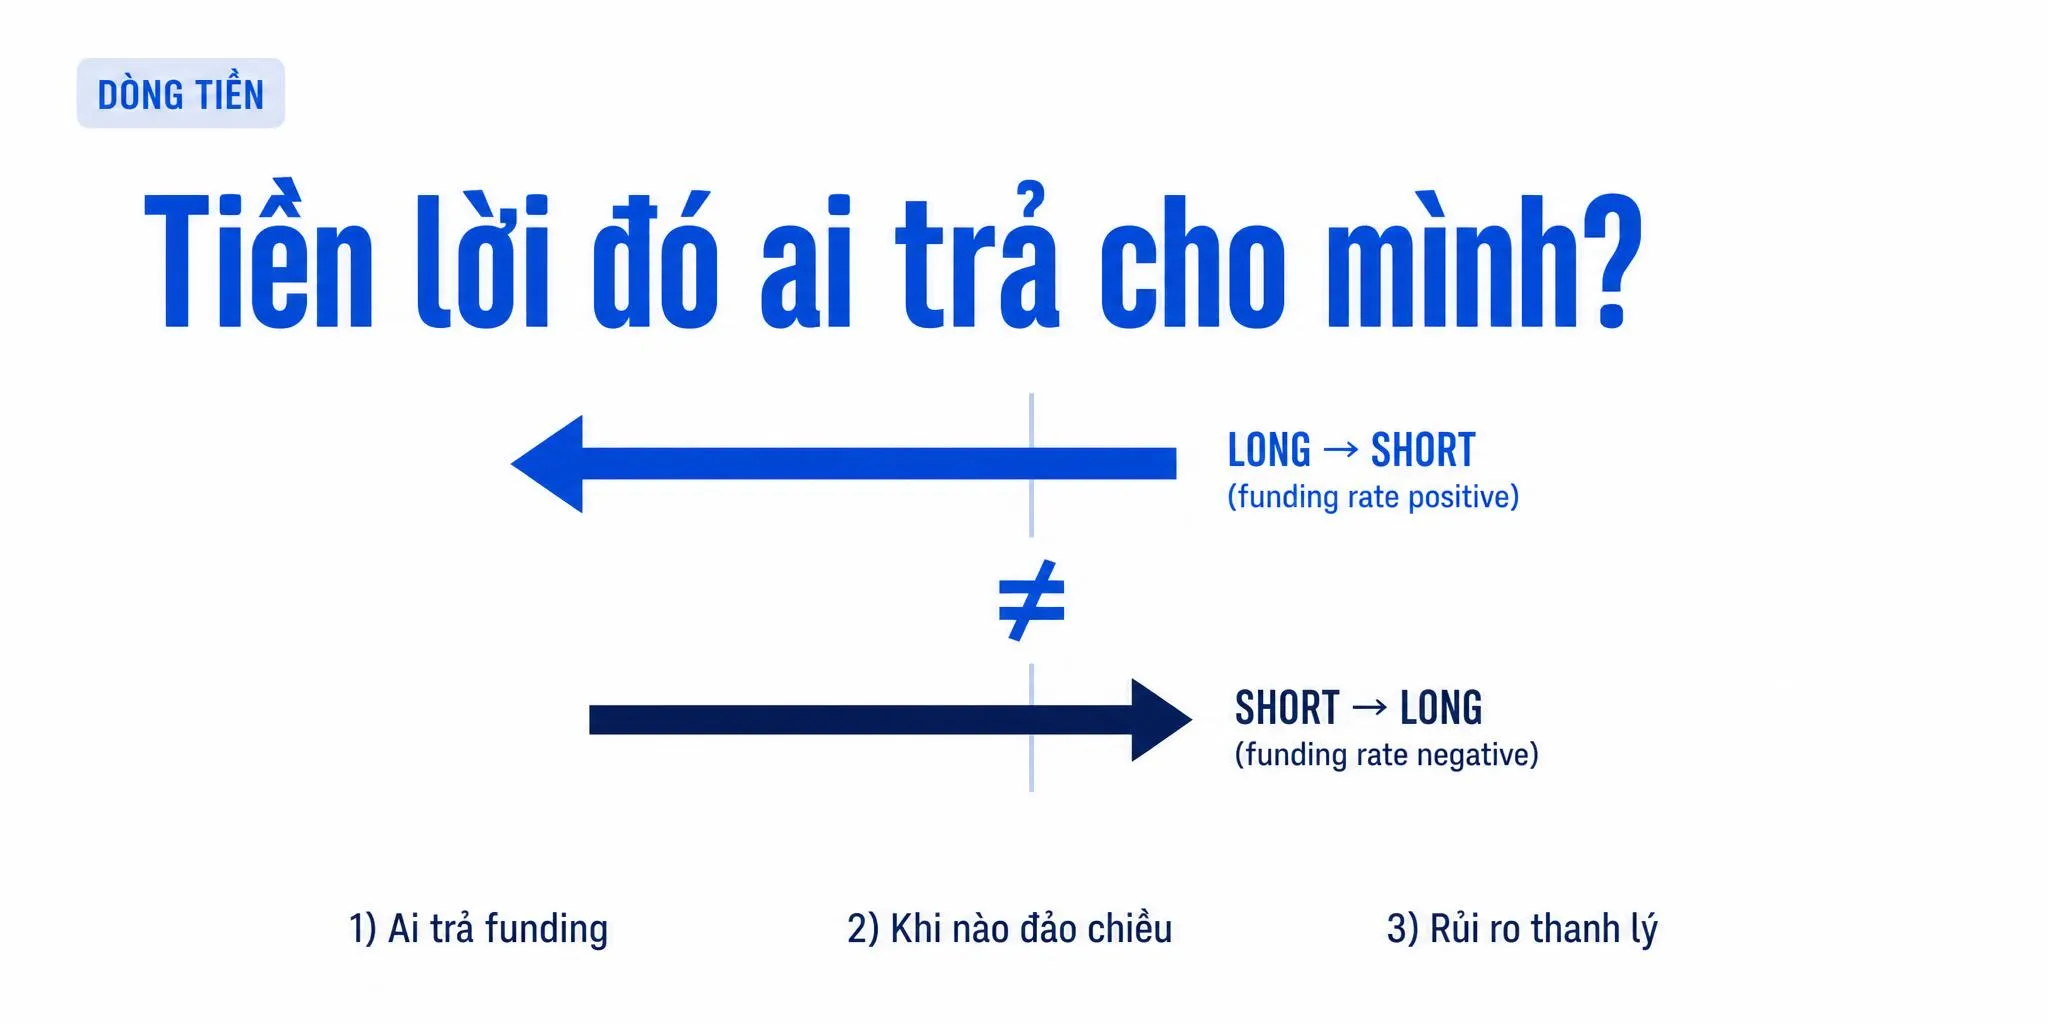
Funding rate là tỷ lệ dùng để tính khoản thanh toán định kỳ giữa người đang giữ vị thế long và short trên thị trường perpetual futures. Nó giúp giá hợp đồng vĩnh cửu không lệch quá xa giá spot.
Điểm quan trọng:
- funding rate không phải lãi suất do USDT tự tạo ra;
- funding dương thường có nghĩa phe long trả cho phe short;
- funding âm thường có nghĩa phe short trả cho phe long;
- tỷ lệ có thể đổi sau mỗi kỳ funding;
- chu kỳ và công thức cụ thể khác nhau giữa các sàn.
OKX mô tả cơ chế thanh toán funding giữa hai phía của thị trường perpetual; Bybit cũng nhấn mạnh rằng funding rate thay đổi theo điều kiện thị trường.
Funding rate dương và âm nghĩa là gì?
| Funding rate | Bên thường trả | Bên thường nhận | Ý nghĩa thực tế |
|---|---|---|---|
| Dương | Long | Short | Long demand/premium đang cao hơn |
| Âm | Short | Long | Short demand/premium đang cao hơn |
Đây là mô hình khái quát. Công thức và cách tính premium cụ thể phụ thuộc vào từng venue.
Trước hết: hợp đồng tương lai vĩnh cửu (perpetual futures) là gì?
Bỏ qua thuật ngữ trading. Hãy nghĩ về hai loại chợ cùng bán một món hàng — ở đây là Bitcoin hay USDT. Một bên là chợ giao ngay (spot): bạn trả tiền, nhận hàng ngay. Bên kia là chợ hợp đồng tương lai vĩnh cửu: bạn không mua hàng thật, mà mua một vị thế cam kết giá trị của nó sẽ thay đổi theo giá hàng thật.
Khác với hợp đồng tương lai truyền thống có ngày đáo hạn cố định, hợp đồng vĩnh cửu không bao giờ hết hạn. Bạn có thể giữ vị thế bao lâu tùy ý. Nhưng chính vì không có ngày đáo hạn để buộc giá hợp đồng phải hội tụ về giá giao ngay, thị trường cần một cơ chế khác để giữ cho hai mức giá này không đi quá xa nhau. Cơ chế đó chính là funding rate.
Funding rate hoạt động như thế nào — và ai trả cho ai?
Funding rate là một khoản thanh toán định kỳ được trao đổi trực tiếp giữa những người đang mở vị thế long (mua) và short (bán). Sàn giao dịch không trả khoản này; họ chỉ đứng ra làm trung gian tính toán và thu hộ, trả hộ. Đây là thông tin quan trọng đầu tiên: tiền không tự sinh ra từ USDT, mà đến từ túi của trader bên kia thị trường.
Nguyên tắc rất đơn giản:
- Funding rate dương: giá hợp đồng tương lai đang cao hơn giá spot. Phe long đang chiếm ưu thế và sẵn sàng trả tiền để giữ vị thế. Phe long trả cho phe short.
- Funding rate âm: giá hợp đồng tương lai đang thấp hơn giá spot. Phe short áp đảo và phải trả tiền cho phe long để duy trì vị thế bán khống của họ.
Mỗi sàn áp dụng chu kỳ thanh toán riêng — thường là mỗi 8 giờ, nhưng một số sàn dùng chu kỳ 4 giờ hoặc thậm chí mỗi giờ. Khoản thanh toán được tính trên giá trị danh nghĩa của vị thế (notional value), không phải trên số tiền ký quỹ bạn bỏ ra. (OKX giải thích chi tiết ai trả cho ai và cơ chế quyết toán này.)
Công thức funding payment và ví dụ 1.000 USDT
Một mô hình đơn giản:
Funding payment = Giá trị danh nghĩa của vị thế × Funding rate
Ví dụ, vị thế có notional value 1.000 USDT và funding rate của kỳ là 0,01%:
1.000 × 0,01% = 0,10 USDT
Nếu bạn đang ở phía nhận funding, khoản thanh toán lý thuyết của kỳ đó là 0,10 USDT trước phí và các chi phí khác.
Nhưng đừng lấy 0,01% của một kỳ rồi coi đó là mức lợi suất cố định cho cả năm. Funding có thể giảm, tăng hoặc đổi dấu ở ngay kỳ tiếp theo.
Một ví dụ cụ thể để thấy con số thực tế
Giả sử bạn có một vị thế trị giá 10,000 USDT — đây là giá trị danh nghĩa, không phải tiền bạn đã bỏ vào làm ký quỹ. Tại kỳ thanh toán, funding rate hiển thị là +0.01%.
Phép tính: 10,000 USDT × 0.01% = 1 USDT. Bạn nhận được 1 USDT cho kỳ thanh toán đó nếu bạn đang ở phía nhận funding — trong trường hợp funding dương, đó là phe short.
Nghe có vẻ nhỏ, nhưng ba lần một ngày, 365 ngày một năm, người ta bắt đầu nhân lên: 1 USDT × 3 × 365 = 1,095 USDT, tương đương 10.95% trên danh nghĩa 10,000 USDT. Đây chính là cái bẫy của phép annualized.
Tỷ lệ funding không cố định. Nó thay đổi sau mỗi kỳ thanh toán. Con số +0.01% lúc nãy hoàn toàn có thể biến thành -0.02% chỉ tám tiếng sau. Bạn không nhận được 10.95% một cách đều đặn trong thực tế. Bạn nhận được một chuỗi những khoản nhỏ, dao động, đôi khi dương, đôi khi âm. (Bybit xác nhận rằng funding rate là biến số, không cố định, và phụ thuộc vào điều kiện thị trường.)
Vì sao funding rate thay đổi liên tục?
Funding rate thực chất là sản phẩm của hai thành phần chính: lãi suất cơ bản và chỉ số premium. Premium phản ánh mức chênh lệch giữa giá hợp đồng tương lai và giá spot. Khi thị trường hưng phấn, giá futures bị đẩy lên cao hơn hẳn spot, premium tăng, kéo funding rate lên theo. Khi thị trường sợ hãi, giá futures sụt xuống dưới spot, premium âm và funding rate giảm — thậm chí chuyển sang âm.
Điều này có nghĩa funding rate là một hàm của tâm lý thị trường và hoạt động đầu cơ. Nó cũng thay đổi theo từng sàn — vì mỗi sàn có một tập hợp trader và thanh khoản khác nhau, premium trên sàn A có thể khác sàn B tại cùng một thời điểm. Đây không phải một mức lãi suất thống nhất toàn cầu.
“An toàn” hơn vì delta-neutral? Không hẳn.
Khi hiểu được funding rate, bước tiếp theo là câu hỏi: làm sao để bắt dòng tiền đó mà không phải ngồi canh chart và chịu rủi ro giá lên xuống?
Câu trả lời phổ biến là chiến lược delta-neutral: nắm giữ một tài sản spot (ví dụ USDT hoặc BTC) và đồng thời mở một vị thế short tương đương trên thị trường futures. Nếu giá tăng, vị thế spot có lãi, vị thế short lỗ — hai khoản gần như triệt tiêu. Nếu giá giảm, diễn biến ngược lại. Biến động giá thông thường bị vô hiệu hóa, và nhà đầu tư kỳ vọng chỉ còn nhận được dòng funding từ vị thế short (khi funding dương).
Đây là một cấu trúc tinh tế, nhưng có ít nhất năm thứ có thể phá vỡ nó. (Kraken phân tích chi tiết những rủi ro này cho cấu trúc delta-neutral và arbitrage.)
1. Rate-flip: khi người trả tiền đổi chiều
Kịch bản phổ biến nhất gây thua lỗ cho chiến lược funding rate là thị trường đảo chiều tâm lý. Bạn đang short để nhận funding dương. Thị trường đột ngột giảm mạnh, giá futures rơi xuống dưới spot. Funding chuyển sang âm. Lúc này, chính bạn — phe short — phải trả tiền cho phe long mỗi kỳ thanh toán. Bạn vừa chịu chi phí giữ vị thế, vừa không còn nhận được dòng tiền funding kỳ vọng.
2. Basis risk: chênh lệch giá không đóng lại như dự tính
Khi mở vị thế, bạn vào lệnh short ở một mức giá futures cụ thể. Vị thế spot của bạn được mua ở một mức giá spot cụ thể. Khoảng cách giữa hai mức giá này gọi là basis. Nếu basis thay đổi bất lợi trong lúc bạn giữ vị thế, khoản lỗ từ sự thay đổi đó có thể vượt quá toàn bộ funding bạn đã tích lũy. Đây là rủi ro tài chính thực sự, không phải lý thuyết.
3. Chi phí thực thi và trượt giá
Mỗi lần mở, đóng, hay điều chỉnh vị thế, bạn phải trả phí giao dịch và chịu spread (chênh lệch mua-bán). Nếu funding rate không đủ lớn so với tổng chi phí vào-ra, chiến lược có thể hòa vốn hoặc lỗ ròng dù nhận funding đều đặn.
4. Rủi ro thanh lý và ký quỹ
Vị thế short futures của bạn yêu cầu ký quỹ. Nếu giá tăng đủ mạnh, vị thế short có thể bị thanh lý trước khi vị thế spot kịp bù đắp. Khoản thanh lý đó xóa toàn bộ phần lời funding đã nhận và cắt luôn một phần vốn gốc. Đây là lý do một cấu trúc gọi là “delta-neutral” vẫn có thể mất tiền nhanh nếu không được quản lý thanh khoản và đòn bẩy thận trọng.
5. Rủi ro sàn giao dịch và đối tác
Tiền của bạn đang nằm trên một sàn tập trung để duy trì vị thế futures và có thể cả vị thế spot. Nếu sàn gặp sự cố, đóng băng rút tiền, hay mất khả năng thanh toán, toàn bộ cấu trúc arbitrage trở nên vô nghĩa vì bạn không thể tiếp cận tài sản của mình.
Câu hỏi kiểm tra nhanh: Ai trả tiền, và cái gì phá vỡ hàng rào?
Trước khi cân nhắc bất kỳ sản phẩm hay chiến lược nào nhắc đến “funding rate” hoặc “market-neutral,” hãy tự hỏi ba câu đơn giản:
- Ai đang trả khoản yield này? Nếu câu trả lời là “trader phe long trên thị trường futures,” bạn đã hiểu nguồn gốc. Nếu câu trả lời mơ hồ, yield đó đáng nghi ngờ.
- Hedge nào tạo ra sự trung lập? Cần có một vị thế spot và một vị thế phái sinh đối ứng. Nếu không mô tả được cặp hedge, thì cấu trúc chưa rõ ràng.
- Điều gì có thể phá vỡ hedge đó? Ít nhất hãy nghĩ đến rate-flip, thay đổi basis, thanh lý vị thế phái sinh, và rủi ro sàn giao dịch. Nếu một sản phẩm không nhắc đến những yếu tố này, tức là nó đang bỏ qua phần quan trọng nhất của câu chuyện.
Funding-rate yield liên quan gì đến USDT yield?
Nếu một sản phẩm USDT nói rằng một phần lợi nhuận đến từ funding-rate hoặc market-neutral strategies, funding chỉ là một nguồn thu nhập tiềm năng trong lớp chiến lược.
Nó không biến USDT thành tài sản tự sinh lãi và không làm APY cố định.
Để đặt cơ chế này vào bức tranh lớn hơn, xem Cách Kiếm Lãi Suất trên USDT và Lãi Suất USDT Thay Đổi Vì Đâu?.
Từ lý thuyết đến sản phẩm: một lớp trừu tượng hóa
Tự mình thực hiện chiến lược trên đòi hỏi bạn phải mở tài khoản trên sàn phái sinh, quản lý ký quỹ, theo dõi funding rate mỗi kỳ thanh toán, tái cân bằng vị thế và xử lý rủi ro thanh lý. Đối với một người chỉ muốn USDT nhàn rỗi sinh lời mà không canh lệnh mỗi ngày, đó là một công việc bán thời gian, không phải thu nhập thụ động.
Một số sản phẩm on-chain được thiết kế để gói gọn phần phức tạp đó lại. Ví dụ, Reinforce sử dụng funding rate và cơ hội basis như một trong nhiều nguồn lợi nhuận tiềm năng, bên cạnh các chiến lược khác như cho vay stablecoin và phân bổ tài sản qua nhiều venue. Hệ thống của Reinforce tự động hóa việc chọn thời điểm, venue, và quản lý vị thế — người dùng chỉ cần nắm giữ token USDRL trong ví của chính họ. Cơ chế hoạt động của Reinforce giải thích chi tiết dòng tiền USDT vào, USDRL ra, và các điều kiện redemption.
Điều quan trọng: sản phẩm này không loại bỏ những rủi ro đã liệt kê ở trên. Nó trừu tượng hóa chúng ra khỏi trải nghiệm hàng ngày của người dùng. Thay vì bạn phải canh lệnh từng chu kỳ funding, một hệ thống tự động làm việc đó. Nhưng rủi ro rate-flip, basis, thanh lý và sàn giao dịch vẫn tồn tại ở lớp chiến lược bên dưới. Đổi lại, bạn có rủi ro hợp đồng thông minh của chính giao thức, rủi ro peg của USDRL so với USDT, và rủi ro thanh khoản khi redemption. Đây là sự đánh đổi, không phải phép màu. Nếu bạn muốn hiểu rộng hơn USDT có thể sinh lời từ những nguồn nào, bài viết “Tiền lời USDT thực sự đến từ đâu” cung cấp một bản đồ tổng quan.
Những sai lầm phổ biến cần tránh
- Nhìn funding rate 8 tiếng rồi nhân cho một năm. Đây là cách nhanh nhất để ảo tưởng về lợi nhuận. Funding rate dao động, đôi khi đảo dấu ngay trong ngày. Một con số annualized từ một kỳ funding không có giá trị dự báo.
- Nghĩ rằng “delta-neutral” là không rủi ro. Nó chỉ trung hòa rủi ro giá một chiều trong điều kiện bình thường. Nó không bảo vệ bạn trước rate-flip, chi phí giao dịch, thanh lý, hay rủi ro sàn.
- Bỏ qua chi phí vào-ra vị thế. Một khoản funding 0.01% ba lần mỗi ngày nghe hấp dẫn, nhưng nếu spread và phí sàn chiếm 0.1% mỗi lần tái cân bằng, lợi nhuận ròng có thể rất mỏng hoặc âm.
- So sánh funding rate giữa các sàn như thể chúng giống hệt nhau. Mỗi sàn có premium và chu kỳ thanh toán riêng. Một chiến lược sinh lời trên sàn A có thể thua lỗ trên sàn B với cùng một cặp tài sản.
- Không đọc điều kiện redemption của sản phẩm on-chain. Nếu bạn dùng một sản phẩm gói chiến lược funding rate vào token sinh lời, hãy biết chính xác bạn có thể đổi token đó về USDT trong bao lâu, vào lúc nào, và điều gì có thể khiến quá trình đó chậm lại.
Checklist đánh giá một sản phẩm có đề cập đến funding-rate hoặc market-neutral yield
Dùng danh sách này như một bộ lọc nhanh. Nếu một sản phẩm không trả lời được phần lớn những câu hỏi dưới đây bằng ngôn ngữ rõ ràng, hãy dừng lại và đào sâu hơn trước khi quyết định.
- Nguồn lợi nhuận: Sản phẩm có giải thích rõ yield đến từ đâu (funding rate, basis, cho vay, hay nguồn khác) không?
- Cơ chế hedge: Có mô tả được cặp vị thế spot-phái sinh nào tạo ra sự trung lập giá không?
- Minh bạch dữ liệu: Tỷ lệ funding hiện tại, tần suất cập nhật, và hiệu suất lịch sử có được công bố và kiểm chứng được không?
- Chi phí đầy đủ: Chi phí sàn, spread, chi phí tái cân bằng, và phí sản phẩm có được liệt kê rõ ràng không?
- Rủi ro chính: Sản phẩm có thừa nhận rate-flip, basis risk, thanh lý, rủi ro sàn giao dịch, và rủi ro hợp đồng thông minh (nếu on-chain) không?
- Điều kiện thoát: Tôi có thể rút vốn về USDT trong bao lâu? Có giới hạn thanh khoản hay tạm dừng redemption trong điều kiện thị trường bất thường không?
- Cấu trúc lưu ký: USDT của tôi nằm ở đâu — trên sàn tập trung, trong hợp đồng thông minh, hay trong ví tự quản? Ai giữ khóa?
FAQ
Funding rate có phải là lãi suất không?
Không. Đây là khoản thanh toán giữa các trader trên thị trường phái sinh. Nó không phải là lãi suất trả cho việc cho vay USDT, cũng không phải phần thưởng staking.
Khi nào arbitrage funding rate bị lỗ?
Khi tỷ lệ funding đảo chiều và bạn phải trả thay vì nhận; khi chi phí giao dịch và spread vượt quá funding tích lũy; khi basis thay đổi bất lợi; hoặc khi vị thế phái sinh bị thanh lý. Một chiến lược đang có lãi trong tháng trước không đảm bảo có lãi trong tháng sau.
Delta-neutral funding rate có thật sự an toàn không?
Delta-neutral chỉ có nghĩa rủi ro giá một chiều được giảm thiểu trong điều kiện thị trường bình thường. Nó không bảo vệ bạn khỏi rủi ro thanh lý, rủi ro thanh khoản, rủi ro sàn, hay sự đảo chiều của funding rate. “Trung lập” không phải “vô hại.”
Phí funding dương nghĩa là gì?
Nó có nghĩa giá hợp đồng tương lai vĩnh cửu đang cao hơn giá spot. Phe long phải trả funding cho phe short mỗi kỳ thanh toán. Đây thường là dấu hiệu của tâm lý thị trường lạc quan và nhu cầu đòn bẩy cao.
Phí funding âm nghĩa là gì?
Ngược lại: giá futures đang thấp hơn giá spot. Phe short trả tiền cho phe long. Thị trường đang nghiêng về hướng bi quan hoặc có áp lực bán khống lớn.
Hiểu rõ funding rate là bước đầu tiên để phân biệt giữa một sản phẩm yield minh bạch và một lời hứa lợi nhuận không rõ nguồn gốc. Nếu bạn muốn khám phá một mô hình on-chain nơi funding rate là một phần trong nhóm chiến lược — và nơi bạn có thể xác minh backing, nguồn yield và cơ chế redemption bằng dữ liệu on-chain — hãy tìm hiểu thêm về Reinforce.
Miễn trừ trách nhiệm
Bài viết này chỉ nhằm mục đích cung cấp thông tin và không phải là lời khuyên về tài chính, đầu tư, pháp lý hay thuế. Các sản phẩm crypto, stablecoin, giao thức on-chain và các token sinh lợi đều tiềm ẩn rủi ro, bao gồm cả khả năng mất vốn. USDRL được thiết kế để neo giá theo USDT và sinh lợi, nhưng sự ổn định của việc neo giá, lợi suất, tính thanh khoản và khả năng chuộc lại không được đảm bảo. Luôn tự nghiên cứu, hiểu rõ các rủi ro, và không bao giờ nạp nhiều hơn số tiền bạn có thể chấp nhận mất.